Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Dijital bankacılık araçları Türkiye'de hızla benimseniyor. Yine de sokaktaki banka kuyrukları günlük hayatın bir parçası olmaya devam ediyor. Bu analiz, kuyruğun neden kaldığını nakit ihtiyacı, yaşlı nüfus ve teknik kısıtlamalar üzerinden ele alıyor.
Dijitalleşme hızlandı, ama kuyruk küçülmedi
Türkiye'de çevrimiçi bankacılık, son on yılda geniş bir kullanıcı kitlesine ulaştı. Mobil uygulama üzerinden para transferi, fatura ödemesi ve hesap hareketlerini takip etmek artık sıradan bir işlem. Banka şubelerine gitme gerekliliği belirgin biçimde azaldı ve birçok genç kullanıcı ayda bir kez bile şubeye ayak basmıyor.
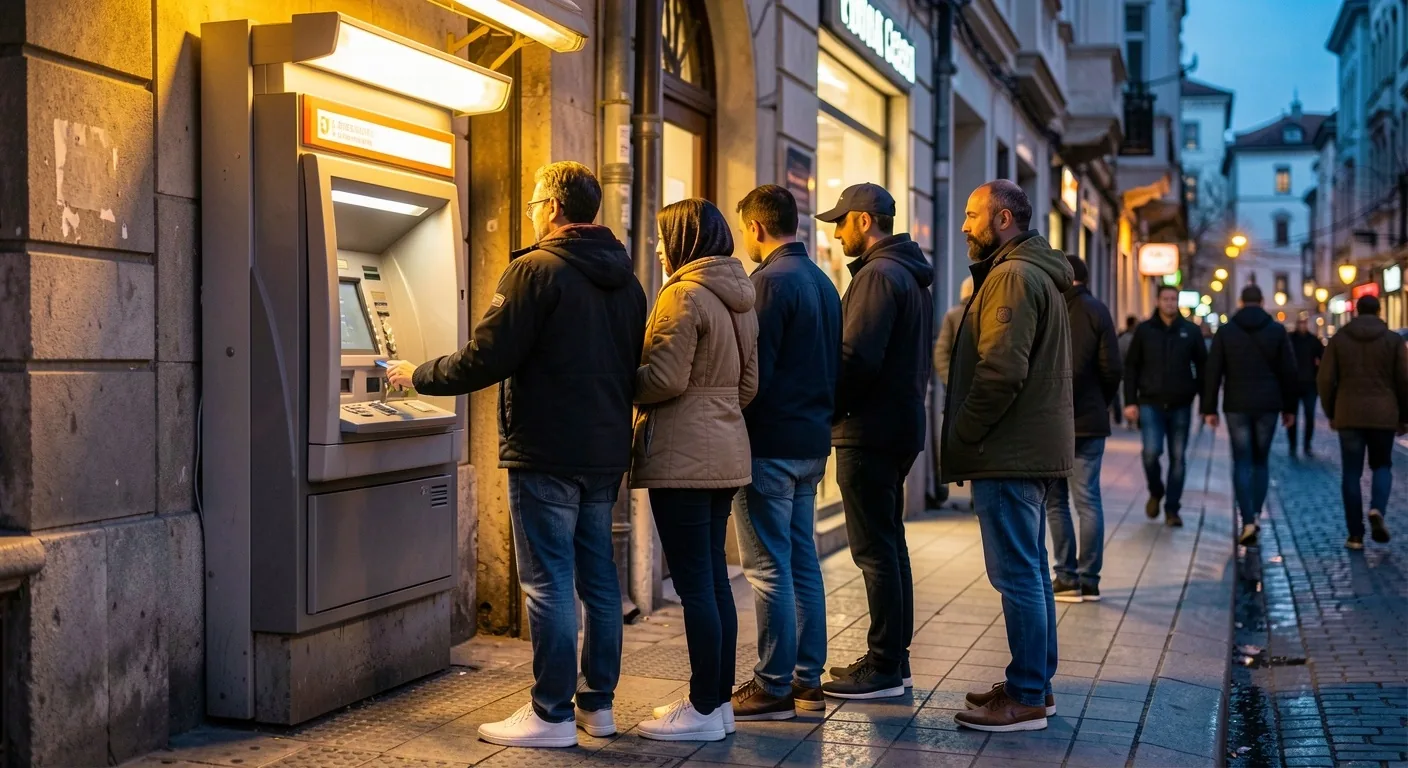
Ancak bu dönüşüm beklenen sonuç tam olarak üretmedi. Bankacılık dijitalleşirken ATM önlerindeki kuyruklar aynı hızda erimedi. Özellikle maaş ödeme günleri, ay sonları ve tatil arifesinde şubelerin yanındaki bankamatiklerde beş on kişilik bekleyen kuyruklar hâlâ günlük hayatın bir parçası. Bu, tek bir nedene bağlanamayacak, birden fazla katmanı olan bir sorun.
Çevrimiçi bankacılığın yaygınlaşması, bazı işlemleri fiziksel ortamdan kaldırdı. Para çekme işlemi buna dahil değil. insanlar hâlâ nakde ihtiyaç duyuyor ve bu nakde en kolay ulaşılabilen kanal çoğu zaman ATM oluyor. Dijitalleşen araçlar, nakit ihtiyacını ortadan kaldırmadı; sadece nakit dışındaki işlemleri dijital kanala taşıdı.
- — Nakit kullanımı küçük esnaf, pazar alanları ve günlük harcamalarda hâlâ yaygın.
- — Bazı yaş grupları dijital kanalları güven veya alışkanlık nedeniyle tercih etmiyor.
- — ATM cihazlarındaki arızalar, limit düşümleri ve bakım süreleri kuyruğu uzatıyor.
- — Kırsal ve banliyö bölgelerde dijital bankacılık altyapısı kısıtlı kalabiliyor.
Kuyruğun arkasındaki üç temel neden
ATM kuyruklarının devam etmesi tek bir eksiklikten kaynaklanmıyor. Aşağıdaki üç alan, kuyruğun neden daralmadığını açıklamada en belirgin katmanları oluşturuyor.
Nakit ihtiyacının sürmesi
Çevrimiçi bankacılık ödemeleri dijitalleştirdi, ama nakit çekme işlemini değil. Küçük işletmeler, semt pazarları, bahşişler ve bazı günlük harcamalar hâlâ nakde dayanıyor. Maaş ödeme günlerinde ATM'lerde biriken kuyruğun büyük bölümü bu gerçeği yansıtıyor.
Yaşlı nüfusun alışkanlığı
60 yaş üstündeki birçok kullanıcı için ATM hâlâ en güvenilir kanal. Mobil uygulama kullanımı bu grupta yaygın olmakla birlikte, büyük para hareketlerinde ve günlük çekmelerde bankamatik tercih ediliyor. Şube yerine ATM seçilmesi, kuyruğun kaynağını değiştirdi ama varlığını korudu.
Teknik kısıtlamalar
Çevrimiçi bankacılığın sunduğu limitler, zaman zaman kullanıcıyı ATM'ye yönlendiriyor. Büyük tutarlı çekmeler, kart değişimi ve bazı işlemler için fiziksel cihaz gerekli. ATM'nin kendi arızaları ve nakit dolu süreleri de bekleme süresini uzatan pratik engeller oluşturuyor.
Kuyruk bir alışkanlık değil, bir pratik
ATM önünde beklemek çoğu kullanıcı için seçilmiş bir yöntem değil, elindeki seçeneklerin sonucu. Aşağıdaki gözlemler, kuyruğun neden rutinleştiğini günlük hayatın içinden gösteriyor.
Dijital Akış İşareti
Çevrimiçi bankacılık, işlemlerin çoğunu dijital kanala taşıdı; ama nakit dokunma anı hâlâ fizikseldir.
Maaş günü etkisi
Ayın belirli günlerinde maaş ödemeleri hesaplara yatar. Bu günlerde ATM'lerdeki yoğunluk bariz biçimde artıyor. Çevrimiçi bankacılık, maaşı hesaba ulaştırıyor; ama bu parayı nakit olarak kullanmak isteyen kullanıcıyı yine ATM'ye yönlendiriyor. Kuyruğun kaynağı bu noktada dijitalden çok fiziksel ihtiyaç oluyor.
Pazar ve semt esnafı
Semt pazarları, küçük manavlar ve bazı hizmetlerde nakit ödeme hâlâ baskın. Kart veya QR kodu ile ödeme yaygınlaşsa da, küçük tutarlı ve hızlı işlemlerde nakit daha pratik geliyor. Bu alışverişlerin yapıldığı günlerde ATM kullanımı belirgin şekilde yükseliyor.
Güven ve denetim
Bazı kullanıcılar, telefonlarından büyük tutarlı işlem yapmayı güven açısından tercih etmiyor. Hesap bakiyesini görmek, para çekmek ve dekont almak için ATM'yi daha somut bir araç olarak görüyorlar. Bu yaklaşım, dijital okuryazarlık düzeyiyle değil, alışkanlık ve denetim hissiyle ilgili.
Kırsal ve banliyö kısıtı
Büyük şehirlerin dışında mobil bankacılık kullanımı daha düşük seyrediyor. Bazı bölgelerde internet erişimi kesintili veya veri paketleri kısıtlı. Bu koşullarda kullanıcı, kesintisiz erişilebilen tek kanal olarak ATM'ye yöneliyor. Banka kuyrukları, bu noktada altyapı sorununun göstergesi haline geliyor.
Cihaz başarısızlıkları
Bir ATM nakit dolduğunda, ekrandaki hata oluştuğunda veya bakıma alındığında, kullanıcılar en yakın cihaza yöneliyor. Bu yönelme, o cihazın önündeki kuyruğu aniden uzatıyor. Cihaz sayısı aynı kalsa bile, çalışan cihaz sayısındaki dalgalanma kuyruğun süresini doğrudan etkiliyor.
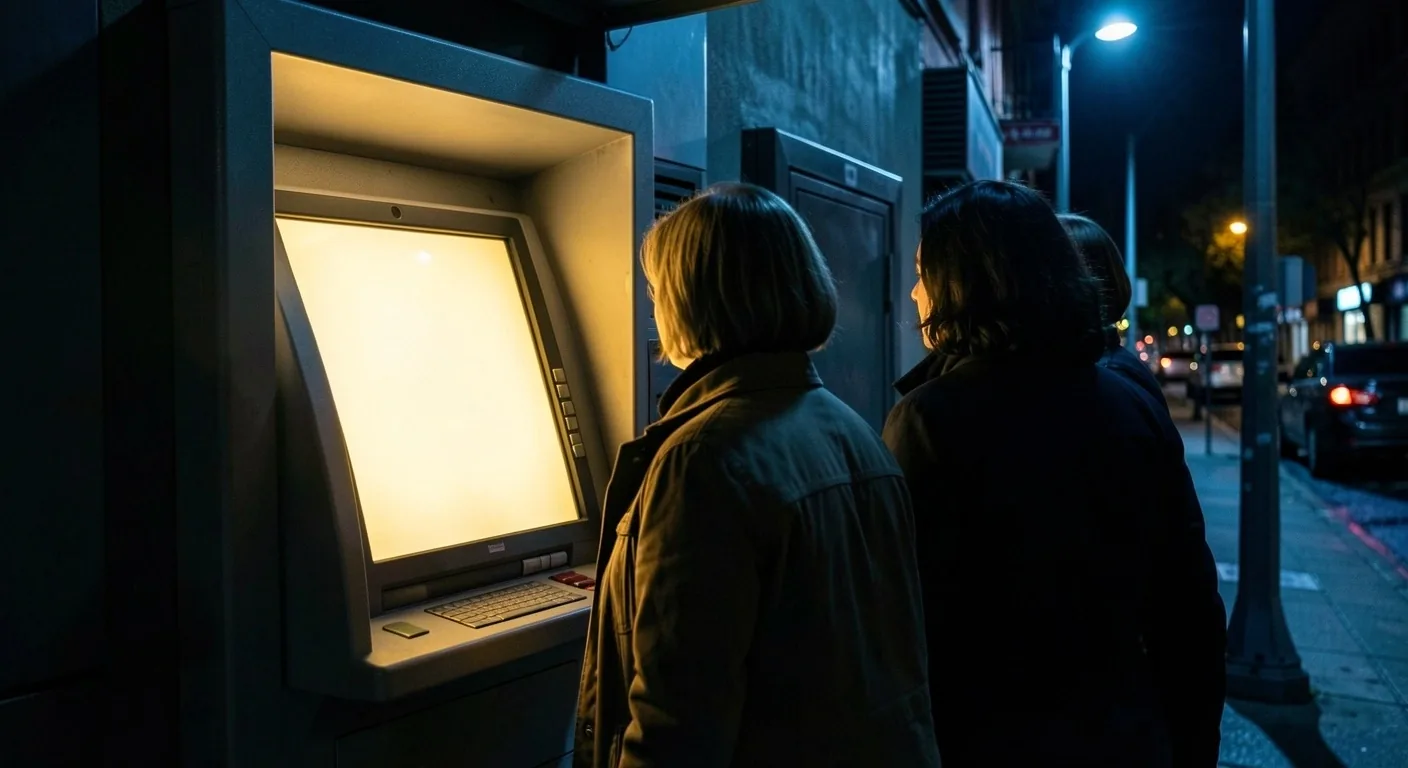
Akşam saatlerinde bir ATM'nin önünden geçtiğinizde, kuyruğun dijital dönüşümden önceki haline çok benzediğini görürsünüz.
Bekleyen kişilerin bir kısmı telefonunda banka uygulaması açıkken bile sıraya giriyor. Bu, çevrimiçi bankacılığın varlığına değil, nakde dokunma gereğine işaret ediyor. Dijital ve fiziksel bankacılık, aynı anda birlikte yaşayan iki katman olarak çalışıyor.
Banka kuyrukları neden dijital dönüşümden etkilenmiyor?
Sorunun özü, çevrimiçi bankacılığın ne kadar hızlı yayıldığından çok, hangi işlemleri dijital kanala taşıdığında yatıyor. Ödeme, havale, fatura ve hesap hareketleri gibi işlemler telefon ekranına taşındı. Bu, şube kuyruklarını belirgin biçimde azalttı. Ama para çekme işlemi, doğası gereği fiziksel bir temas gerektiriyor ve bu temasın gerçekleştiği nokta çoğu zaman ATM oluyor.
Banka kuyrukları bu anlamda bir kayma yaşadı. Şube gişesinde bekleyen müşteri, artık ATM'nin önünde bekleyen müşteriye dönüştü. Kuyruğun yeri değişti, varlığı sürdü. Çevrimiçi bankacılığın başarısı, bu kaymayı hızlandırdı; ama ortadan kaldırmadı. Çünkü dijitalleşen araçlar, nakit dokunma anını çözmüyor.
Nakit, neden bu kadar dirençli?
Nakit, dijitalleşmeye en dirençli ödeme biçimi. Küçük tutarlı harcamalarda hızlı, teknik olmayan ve herkes tarafından kabul edilen bir araç. Semt pazarından kahvehaneye, taksi ücretinden bahşişe kadar birçok anlık ödeme nakitle yapılıyor. Bu kullanım alanları dijital kanala taşınabilir olsa da, alışkanlık ve pratiklik bu geçişi yavaşlatıyor.
Dijital okuryazarlığın sınırları
Genç kullanıcılar için mobil bankacılık günlük hayatın doğal parçası. Ama yaş ortalaması yükseldikçe bu kullanım azalıyor. 60 yaş üstünde bazı kullanıcılar, uygulamaları güvenlik endişesiyle kullanmıyor. Kimi, ekranın küçüklüğü ve menü yoğunluğu nedeniyle işlemlerini ATM üzerinden yapmayı tercih ediyor. Bu grubun varlığı, kuyruğun yaş bileşenini oluşturuyor.
Bölgesel farklılıklar
İstanbul, Ankara ve İzmir gibi büyük şehirlerde dijital bankacılık kullanımı yüksek. Ancak küçük ilçelerde ve kırsal bölgelerde durum farklı. İnternet erişiminin kesintili olduğu, veri paketlerinin maliyetli hissedildiği veya akıllı telefon penetrasyonun daha düşük olduğu yerlerde ATM, bankacılık işlemlerinin birincil kanalı olmaya devam ediyor. Banka kuyrukları, bu coğrafyada bir altyapı eşitsizliğinin görünür yüzü oluyor.
İşlem limitleri ve güvenlik
Çevrimiçi bankacılıkta günlük transfer limitleri, bazı kullanıcıları fiziksel kanala yöneltiyor. Büyük tutarlı para gönderimleri için banka şubesine gitmek yerine ATM'yi seçenler de var. Ayrıca bazı işlemler — kart şifresi değişimi, kart teslimatı, yabancı para işlemi — hâlâ fiziksel cihaz üzerinden yürütülüyor. Bu işlemlerin varlığı, ATM kuyruklarını besleyen bir başka kaynak.
Çevrimiçi bankacılık ile ATM: Ne geçti, ne kaldı?
Dijitalleşmenin hangi işlemleri taşıdığını, hangi işlemleri fiziksel ortamda bıraktığını görmek sorunun boyutunu anlama açısından önemli.
- Hesap bakiyesi sorgulama ve hareket dökümü
- Fatura, kredi kartı ve abonelik ödemeleri
- Kullanıcılar arası havale ve EFT
- Döviz alım-satım ve yatırım hesabı işlemi
- Kredi başvuru ve takip süreçleri
- Nakit çekme ve yatırma işlemi
- Büyük tutarlı güvenlik gerektiren para hareketleri
- Kart teslimatı ve kart şifresi sıfırlama
- Yaşlı kullanıcıların denetim amaçlı bakiye kontrolü
- İnternet erişiminin kısıtlı olduğu bölgelerde işlemler
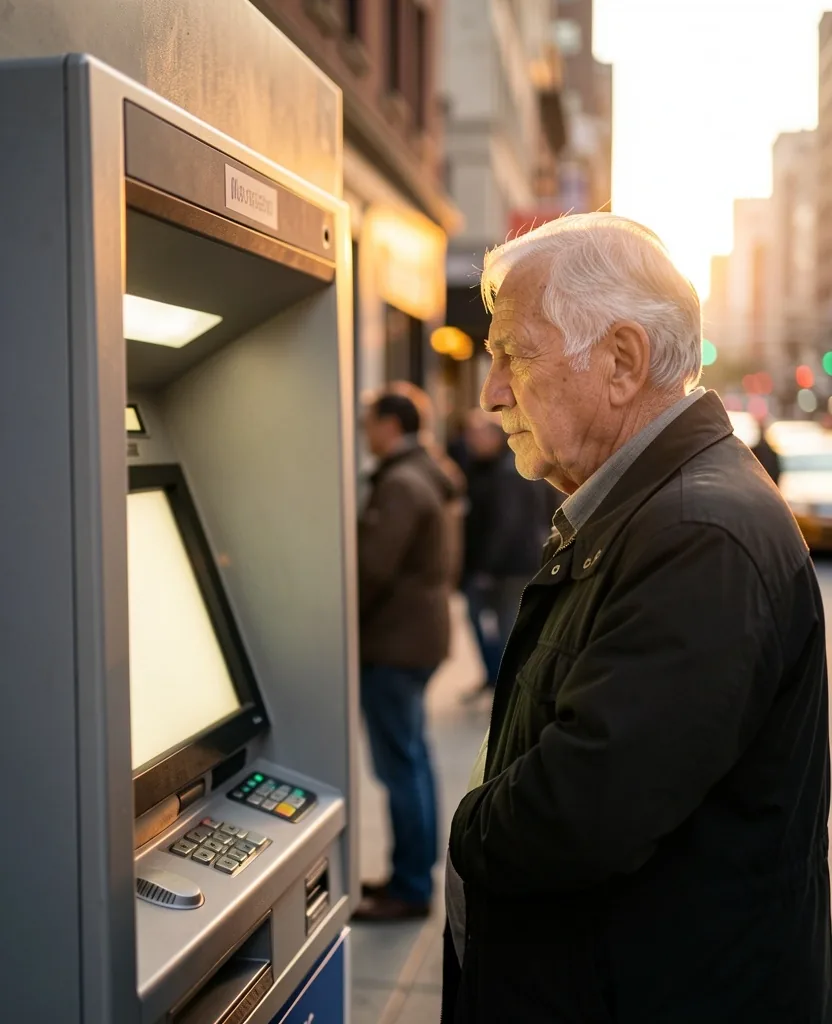
ATM'yi tercih eden kullanıcı kim?
Kuyruğun devam etmesinde belirleyici olan, kullanıcının özellikleri. ATM'yi birincil kanal olarak kullanan profil üç temel grupta toplanıyor. Bu grupların ortak özelliği, dijital bankacılığı kullanamamaları değil, belirli anlarda ATM'yi daha güvenli veya daha pratik bulmaları.
Nakit bağımlı kullanıcılar
Günlük harcamalarını nakitle yürüten, küçük esnaf veya semt pazarı alışverişi yapan bu grup, ay içinde düzenli olarak ATM'ye başvuruyor.
Güven odaklı kullanıcılar
Büyük para hareketlerini telefon yerine cihaz üzerinden yapmayı yeğleyen, işlem sonrası fiziksel bir dekont görmek isteyen bu profil, çoğunlukla 50 yaş üstü.
Altyapı kısıtlı kullanıcılar
Kırsal ve banliyö bölgelerde yaşayan, mobil bankacılık altyapısının kesintili olduğu yerlerde ATM'yi birincil kanal olarak kullanan kullanıcılar.
Kuyruk ne zaman küçülecek?
ATM kuyruklarının azalması, yalnızca dijital bankacılığın daha fazla kullanıcıya ulaşmasıyla gerçekleşecek bir dönüşüm değil. Nakit kullanım alışkanlıkları, altyapı eşitsizlikleri ve yaş grubu tercihleri birlikte değiştiğinde kuyruğun boyutunda belirgin bir küçülme görülebilir. Bu, uzun vadeli bir kayma.
Kısa vadede en belirgin değişiklik, ATM cihaz sayısının ve yerleşiminin yoğunluğa göre yeniden düzenlenmesiyle gelebilir. Daha akıllı nakit yönetimi, hangi cihazın hangi saatlerde daha fazla kullanıldığının izlenmesi ve buna göre dolum planlaması, kuyruk süresini pratik biçimde kısaltabilir. Çevrimiçi bankacılığın daha güçlü tanıtılması ve yaşlı kullanıcılar için arayüz basitleştirme çalışmaları ise orta vadede etkili olabilir.
Ancak temel sorun — nakde dokunma ihtiyacı — dijitalleşme tek başına çözemez. Banka kuyrukları, bu ihtiyaç var olduğu sürece bir biçimde var olmaya devam edecek. Soru, kuyruğun tamamen ortadan kalkıp kalkmayacağı değil; ne kadar kısaltılabileceği ve hangi koşullarda.
Özet
Çevrimiçi bankacılık, bankacılık işlemlerinin büyük bölümünü dijital kanala taşıdı. Ama nakit çekme, kart işlemleri ve bazı büyük tutarlı para hareketleri hâlâ fiziksel cihaz üzerinden yürütülüyor. Bu nedenle ATM kuyrukları, dijitalleşen araçların yanında yaşamaya devam ediyor. Kuyruğun azalması, yalnızca teknolojinin gelişmesine değil, nakit kullanım alışkanlıkları, altyapı erişimi ve yaş gruplarının tercihlerinin birlikte değişmesine bağlı.
Analiz hakkında daha fazla bilgi alın
InNext Banking Insights olarak Türkiye'de çevrimiçi bankacılık ve ATM kullanımı arasındaki ilişkiyi düzenli olarak inceliyoruz. Bu analizle ilgili sorularınız için bizimle iletişime geçebilir, diğer yayınlarımıza göz atabilirsiniz.
InNext Banking Insights
20 Ağustos 2026
Analiz makalesi
Türkiye · bankacılık ve ATM kullanımı