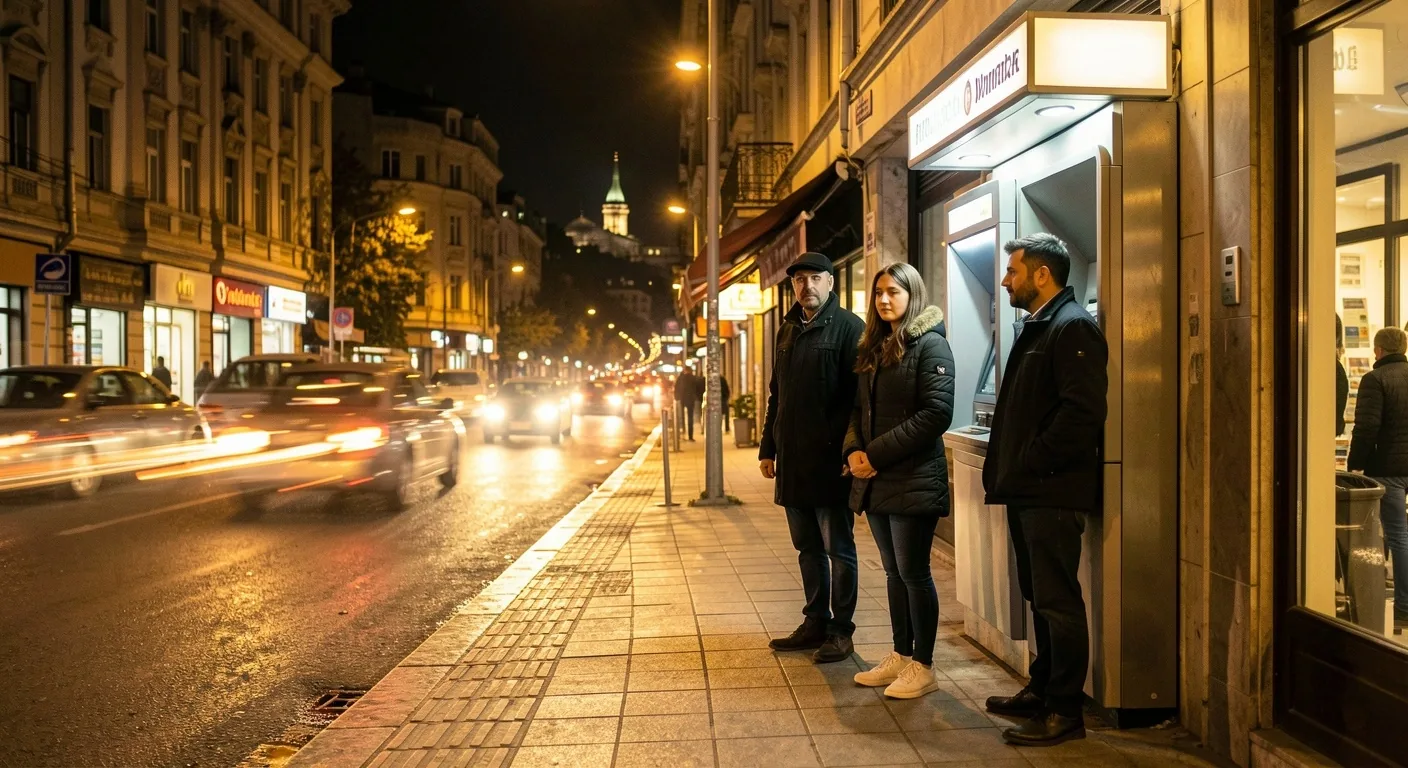
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Sektör profesyonellerinin bankacılık trendleri hakkındaki yorumlarını paylaşmak için hazırladığımız bu bölümde, dijital dönüşüm ile fiziksel banka kuyrukları arasındaki çelişkiyi objektif bir çerçevede ele alıyoruz.
Giriş
Dijitalleşme hızlanıyor, kuyruklar kısalıyor — ama tamamen kaybolmuyor.
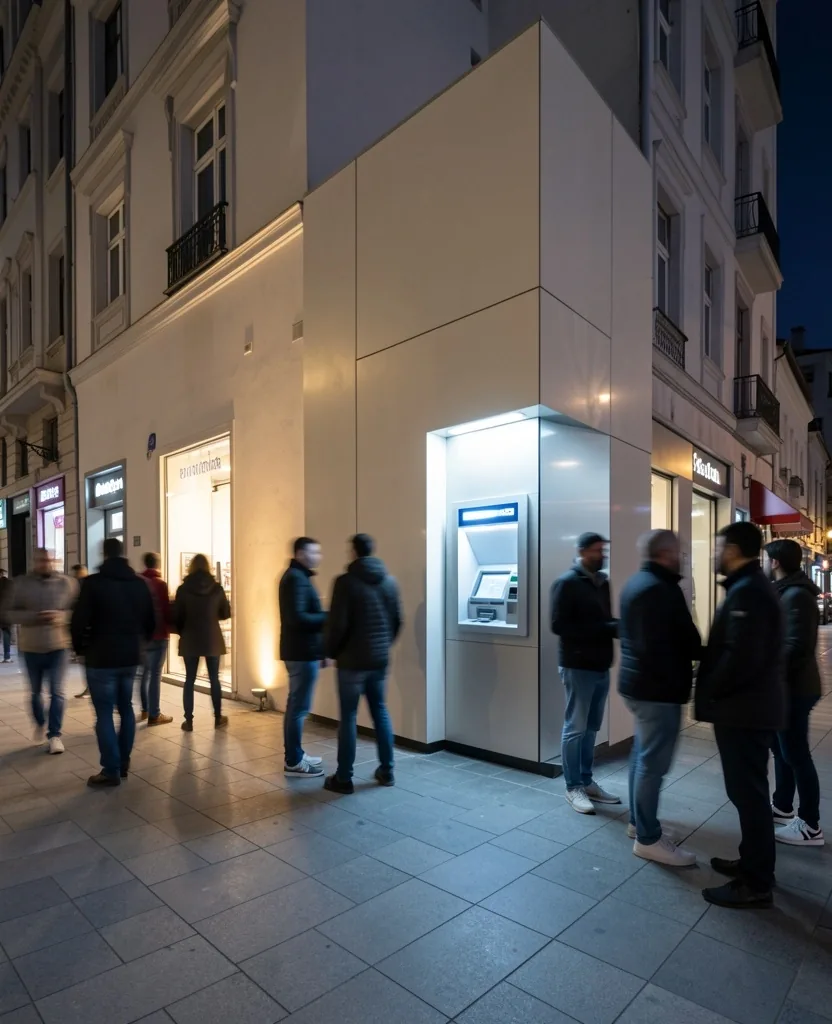
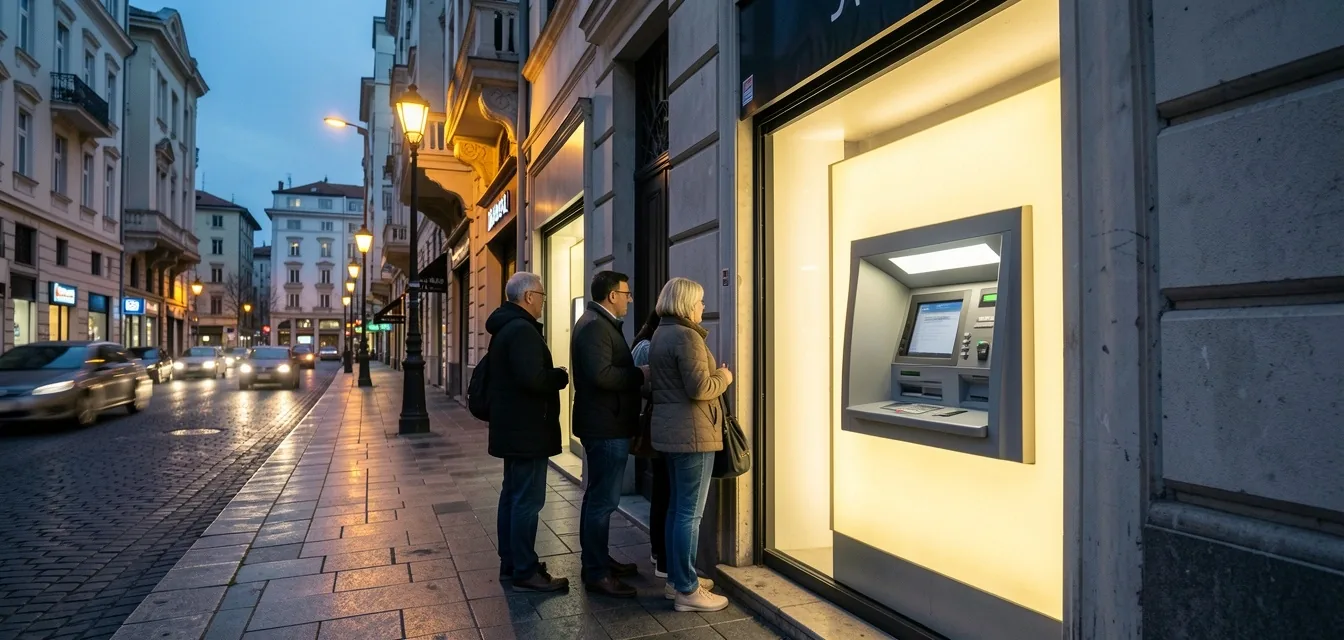
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı. Bu çelişki, Türkiye'nin bankacılık manzarasını tanımlayan en önemli gerilimlerden biridir. Uygulamalar daha yetenekli hâle geldikçe ve işlem hacimleri dijital kanallara kaydıkça, fiziksel bankacılık alışkanlıklarının neden devam ettiği sorusu basit görünüp yanıtı karmaşık bir konudur.
Banka kuyrukları salt bir teknoloji meselesi değildir. Alışkanlık, kuşaklar arası tutum farkları, nakit kullanımının derin kökleri ve ATM'lerin sunduğu somut güven duygusu, kuyruğun devam etmesini beraberinde getirir. Ayrıca kredi kartı sınır aşımı, gün sonu işlemleri, fiziksizleşen şubelerin belirli noktalardaki yoğunluğa ittiği müşteriler gibi operasyonel sebepler de devreye girer.
Bu sayfa, Türkiye'deki bankacılık sektöründen uzman görüşlerini bir araya getiren bir okuma platformudur. Amacımız çözüm satmak ya da dijital dönüşümü köşeli bir söylemle övmek değil; mevcut durumun nedenlerini sosyolojik, teknik ve operasyonel açılardan okumaktır. Aşağıdaki yazılar, bankacılık ve finans alanında çalışan profesyonellerin güncel eğilimler ve banka kuyrukları üzerine analizlerini içerir.
Yazı 01
Dijital kanallar büyürken ATM yoğunluğu neden azalmıyor?
Çevrimiçi bankacılık, son on yılda Türkiye'de en hızlı büyüyen hizmet kanallarından biri hâline geldi. Para transferleri, fatura ödemeleri, kredi başvuruları ve yatırım hesabı yönetimi artık büyük ölçüde mobil uygulamalardan yürütülüyor. Yine de ATM'lerin önündeki kuyruklar, beklendiği kadar hızlı erimedi.
Bunun başlıca sebebi, ATM kullanımının yalnızca ödeme işlemi yapma eylemiyle sınırlı olmamasıdır. Nakit çekme, gün sonu mutabakatı, maaş yükleme, döviz alım satışı ve kart限制lerinin manuel çözüldüğü işlemler hâlâ fiziksel noktalara ihtiyaç duyuyor. Banka kuyrukları, dijital kanalın kapsamadığı ya da kullanıcı tarafından tercih edilmeyen işlemlerin toplandığı bir kapı görevi görüyor.
Ayrıca dijital bankacılığın hız kazanması, ATM cihaz sayısını eşit oranda azaltmıyor. Şube açma maliyetleri düştükçe, fiziksel erişim noktalarının coğrafi dağılımı daralmak yerine belirli bölgelerde yoğunlaşıyor. Bu da aynı cihazın daha fazla kullanıcıya hizmet vermesi ve dolayısıyla kuyruk oluşumunun sürmesi demektir. Levent, Kadıköy veya Beyoğlu gibi yoğun bölgelerde bu etki daha belirgin.
Kısacası dijitalleşme, işlem çeşitliliğini artırıyor; ancak bazı işlemler hâlâ dijitalin sınırında kalıyor. Kuyruk, dijitalin çözmediği kısmın somut göstergesi.
Yazı 02
Nakit alışkanlığı ve kuşaklar arası kullanım farkı.
Nakit kullanımı, Türkiye'de hâlâ günlük ekonominin önemli bir bileşeni. Pazar alışverişi, hizmet bahşişleri, aile içi para transferi ve küçük ölçekli ticaret gibi birçok işlemde nakit tercih ediliyor. Bu alışkanlık, ATM kullanımını doğrudan besler.
Genç kuşaklar dijital cüzdanlara ve banka uygulamalarına daha yatkın olsa da, bu tutum tüm yaş gruplarına eşit biçimde yayılmıyor. Kırsal bölgelerde ve yaşlı nüfusta banka kuyrukları, hâlâ bir finans yönetimi biçimi olarak kabul ediliyor. Dijital kanalın alışkanlığa dönüşmesi, kullanıcıların cihaz ve uygulama erişimi kadar güven algısı da gerektiriyor.
Bir noktada nakit, dijital bakiyeye göre daha 'somut' hissettiriyor. Şube veya ATM ziyareti, bir işlemin 'yapıldığına' dair fiziksel bir teyit sunuyor. Dijital işlemler ekran üzerinde kaybolduğunda, bazı kullanıcılar işlem güvencesini tam olarak hissedemiyor. Bu güven kaygısı, kuyruğun sosyolojik bir nedenidir.
Dolayısıyla banka kuyruklarını yalnızca teknoloji yetersizliğine bağlamak eksik bir okuma olur. Alışkanlık, kuşak farkı, nakit bağımlılığı ve güven algısı birlikte değerlendirildiğinde, ATM yoğunluğunun devam etmesi beklenen bir tablo hâline geliyor.
Yazı 03
Operasyonel darboğazlar ve fiziksel nokta yoğunluğu.
Bankacılık altyapısının fiziksel ayak izi, dijital hizmet hızına ayak uyduramıyor. Aşağıda, banka kuyruklarını besleyen başlıca operasyonel sebepleri ve kısa analizlerini bulabilirsiniz.
Şube kapanması ve bölgesel yoğunlaşma
Fiziksel şube sayısının azalması, geri kalan noktaların daha fazla müşteriye hizmet vermesi anlamına gelir. Yoğunluk tek bir bölgede toplandığında banka kuyrukları doğal olarak uzar.
Dijital kanal tereddütü
Kredi kart limiti aşımı, hesap kilitlenmesi, uygulama erişim sorunu gibi durumlarda kullanıcı fiziksel noktaya yönelir. ATM ve şube, dijitalin kapandığı durumlarda yedek kanal işlevi görür.
Maaş günü ve dönem sonu yoğunluğu
Maaş ödemeleri, kira transferleri ve dönem sonu işlemleri, belirli günlerde ATM kullanımını aniden artırır. Bu yoğunluk, kapasite planlamasını zorlayan geçici bir kuyruk baskısı yaratır.
Bu üç etken, birbirinden bağımsız görünse de birlikte çalışır. Şube azalması bölgesel yoğunlaşma yaratır, dijital tereddüt fiziksel kanala baskı ekler, dönem sonu dalgalanması da mevcut kapasitenin üzerinde yük oluşturur. Banka kuyrukları, bu üç unsurun üst üste binmesiyle ortaya çıkan bir operasyonel sonuçtur.
Yazı 04
Kuyruk kültürü: Türkiye'de beklemek bir alışkanlık mı?
Bankacılık işlemlerinin sosyal bir boyutu da var. Şube ve ATM ziyareti, bazı kullanıcılar için sadece işlem değil, aynı zamanda sosyal bir alışkanlık.
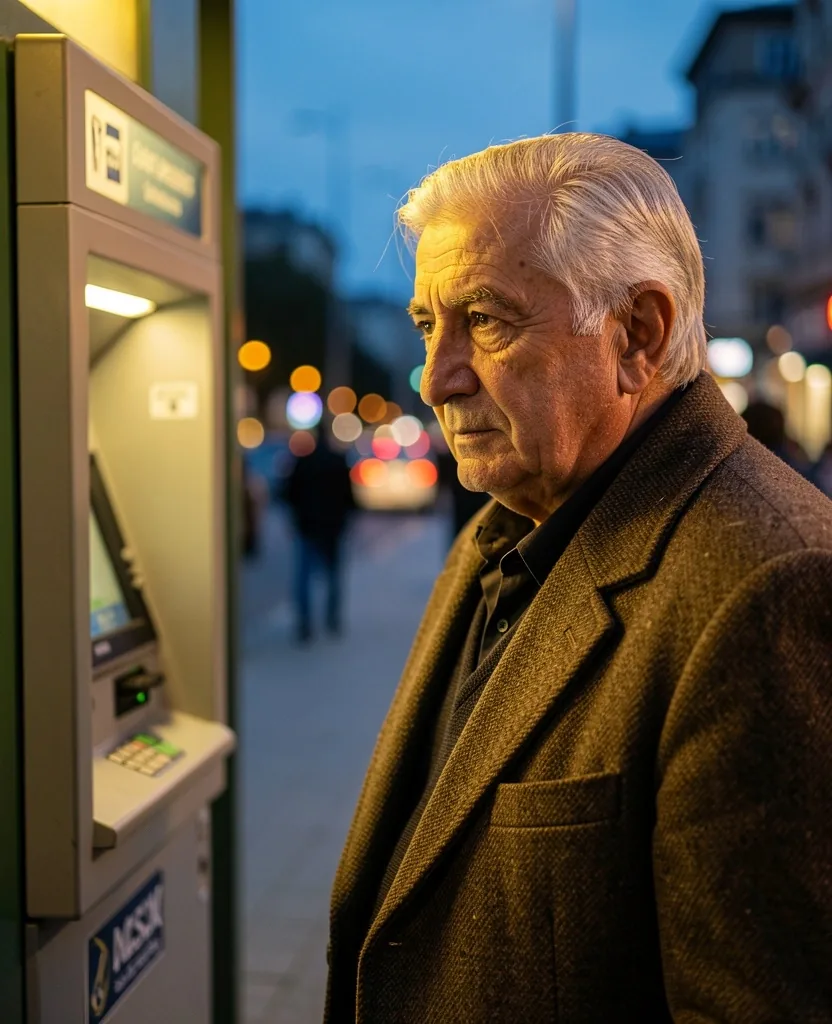
Banka şubesi, uzun yıllar boyunca finansal hayatın merkeziydi. Maaş günü şubeye gitmek, hesap özeti almak, banka görevlisiyle görüşmek, birçok kişi için günlük rutinin bir parçasıydı. Çevrimiçi bankacılık bu rutini değiştirse de, alışkanlığın izleri hâlâ görülüyor.
Bazı kullanıcılar, bankacılık işlemini bir yüz yüze iletişim olarak görmeye devam ediyor. 'Görevliye sormadan para çekmem' yaklaşımı, dijitalleşmenin önündeki kültürel dirençlerden biri. Bu tutum, özellikle bankacılığa uzun süre şube kanalıyla aşina olmuş kuşlarda belirgin.
Kuyruk, sadece bir işlem bekleme süresi değil; aynı zamanda bir sosyalleşme ve bilgi alışverişi alanı. Şube görevlisiyle göz teması kurmak, soruyu sözlü sormak, işlemi teyit ettirmek gibi pratikler, dijital arayüzde karşılıksız kalır.
Kuşaklar arası bu fark, kısa vadede ortadan kalkacak gibi görünmüyor. Genç kullanıcılar ATM'yi yalnızca nakit çekme aracı olarak görse de, yaşlı nüfus hâlâ şube kültürünün kalıntılarını taşıyor. Bu sosyolojik katman, banka kuyruklarını salt bir teknoloji meselesi olarak değerlendirmeyi zorlaştırır.
Sonuç olarak kuyruk, hem altyapı hem kültür ürünüdür. Operasyonel kapasiteyi artırmak, kuyruğu kısaltır ama tamamen kaldırmaz; çünkü kullanıcının banka deneyimine dair beklentisi de kuyruğun bir parçasıdır.
Yazı 05
Kırsal erişim ve bankacılık hizmetinin coğrafi adaleleti.
Dijital bankacılığın hızı, internet ve akıllı telefon erişimine bağlıdır. Türkiye'nin büyük şehirlerinde bu erişim yüksek olsa da, kırsal bölgelerde altyapı sınırları dikkate değer. Çevrimiçi bankacılık bir seçenek olmaktan çıkıp temel kanal hâline geldikçe, erişim eşitsizliği de kuyruk yoğunluğunu etkileyen bir faktör oluyor.
Kırsal bölgede yaşayan bir kullanıcı, bankacılık işlemlerini tamamen dijital üzerinden yürütmek için yeterli altyapıya veya dijital okuryazarlığa sahip olmayabilir. Bu durumda ATM, yalnızca bir nakit çekme aracı değil, aynı zamanda temel bankacılık kanalı işlevi görüyor. Dolayısıyla banka kuyrukları, coğrafi bir hizmet eşitsizliğinin göstergesi olarak da okunabilir.
Ayrıca şube kapanma eğilimi, kırsal bölgelerde daha derin bir etki yaratıyor. Belirli bir bölgedeki tek ATM'nin kapatılması, birkaç kilometre ötedeki cihaza yönelen kullanıcıları bir araya toplar. Bu yoğunlaşma, doğal olarak kuyruk oluşumunu besler. Kırsal erişim sorunu, banka kuyruklarını yalnızca şehir merkezi sorunu olmaktan çıkarır.
Sonuç olarak banka kuyrukları, coğrafi bir adalet meselesinin de parçası. Dijitalleşmenin hızına güvenmek, herkesin bu hıza erişebildiği varsayımını gerektirir; oysa bu varsayım, kırsal ve yaşlı nüfus için her zaman geçerli değildir.
Yazı 06
Geleceğin bankacılığı: Kuyruk tamamen ortadan kalkacak mı?
Çevrimiçi bankacılığın yaygınlaşması ve ATM teknolojisinin gelişmesi, kuyruğun geleceğini sorguluyor. Tam otomasyon, biyometrik doğrulama ve dijital kimlik entegrasyonu, bankacılık deneyimini daha hızlı ve daha bireysel hâle getirebilir. Ancak kuyruğun tamamen kaybolması, yalnızca teknolojiye bağlı bir süreç değildir.
Öncelikle dijital okuryazarlığın yaygınlaşması, kuşaklar arası farkın kapanması ve kırsal altyapının güçlenmesi gerekiyor. Ayrıca bankaların, ATM cihaz sayısını korurken yoğunluk tahminine dayalı kapasite yönetimi yapması, dönem sonu dalgalanmalarını dengeleyebilir. Bu operasyonel tedbirler, kuyruk süresini kısaltmaya yönelik pratik adımlardır.
Bununla birlikte, nakit kullanımının tamamen bitmesi beklenmiyor. Kısa vadede banka kuyrukları azalacak ama sıfıra inmeyecek. Daha olası senaryo, kuyruğun yapısının değişmesi: çok işlemli, uzun kuyruklar yerine az işlemli, kısa kuyruklar. Nakit çekme ve döviz gibi belirli işlemler, yakın gelecekte de ATM'lerin önünde bir araya gelecek.
Dolayısıyla geleceğin bankacılığı sorusu, 'kuyruk kalkacak mı?' değil, 'kuyruk nasıl dönüşecek?' olmalıdır. Cevap, teknoloji kadar alışkanlık, erişim ve güven algısına da bağlıdır.
Yazı 07
Güven, alışkanlık ve sistem kapasitesi: Üç değişkenin birlikte okunması.
Banka kuyruklarını anlamak için üç değişkeni birlikte ele almak gerekir: güven, alışkanlık ve sistem kapasitesi. Dijital bankacılığın gelişmesi, bu üçünü tek başına çözmüyor; her biri farklı hızda ve farklı yönde ilerliyor.
Güven değişkeni, kullanıcının dijital kanala duyduğu inançla ilişkili. Bu inanç, kullanıcı deneyimi, güvenlik algısı ve işlem teyidi pratikleriyle inşa edilir. Alışkanlık değişkeni, kuşak ve coğrafyaya göre değişen bir kullanım pratiğidir. Sistem kapasitesi ise bankanın ATM ağı, yoğunluk yönetimi ve şube dağılımıyla ilgili operasyonel bir konudur.
Çevrimiçi bankacılık, güveni artırdıkça dijital kanala yönelen kullanıcı sayısı yükselir. Ancak alışkanlık yavaş değişen bir değişkendir; güven artsa bile alışkanlık kuyruğu beslemeye devam eder. Aynı anda sistem kapasitesi, ATM cihazları ve şube dağılımıyla dengelendiğinde kuyruk kısalabilir; aksi hâlde yoğunluk belirli noktalarda birikir.
Üç değişkenin birlikte okunması, banka kuyruklarını yalnızca bir teknoloji veya kültür meselesi olarak değil, bir sistem sorunu olarak görmeyi gerektirir. Bu okuma, çözüm önerilerini de daha gerçekçi kılar: tek bir kanalın güçlendirilmesi kuyruğu çözmez; üç değişkenin birlikte ele alınması gerekir.
Yazı 08
Dijital okuryazarlık: Kuyruğun görünmez sınırı.
Çevrimiçi bankacılık yaygınlaştıkça, dijital okuryazarlık bankacılık erişiminin temel bir bileşeni hâline geldi. Ancak okuryazarlık, yalnızca uygulama kullanmayı bilmekle ilgili değil; aynı zamanda güvenlik farkındalığı, işlem teyidi alışkanlığı ve dijital arayüzde gezinme becerisini kapsıyor.
Dijital okuryazarlığı düşük kullanıcılar, ATM ve şubeyi tercih etmeye devam ediyor. Bu kullanıcılar için uygulama, güvenli bir kanaldan ziyade karmaşık bir arayüz. Bu durumda banka kuyrukları, yalnızca altyapı değil, bir eğitim ve erişim meselesi olarak da ortaya çıkıyor.
Bankaların dijital kanalı basitleştirme ve kullanıcı eğitimi adımları, kuyruk yönetimine dolaylı bir katkı sağlayabilir. Uygulama deneyimi sadeleştikçe, daha fazla kullanıcı dijital kanala yönelebilir; ancak bu geçiş, kuşak farkı ve alışkanlık direnci nedeniyle uzun bir süreçtir. Kısa vadede kuyruğun azalması beklenebilir ama tamamen bitmesi için daha geniş bir eğitsel ve toplumsal dönüşüm gerekir.
Yazı 09
Banka şubesi: Bir hizmet noktası mı, bir sosyal mekan mı?
Banka şubesi, yalnızca işlem yapılan bir mekan değil, aynı zamanda bir sosyal pratik alanıdır. Görevliyle sohbet, komşuyla karşılaşma, finansal danışmanlık alma gibi pratikler, şubenin sosyal bir işlev üstlenmesini sağlar. Çevrimiçi bankacılık bu sosyal boyutu ortadan kaldırır.
Bu kayıp, bazı kullanıcılar için dijital kanala geçişin en zorlu yanlarından biri. Şube ziyareti, yalnızca bir işlem değil, aynı zamanda bir güven ve tanışıklık ilişkisi kurar. ATM ve şube, bu ilişkinin fiziksel taşıyıcısıdır. Dolayısıyla banka kuyrukları, yalnızca bir işlem bekleme değil, aynı zamanda bir sosyal pratiğin sürmesinin sonucudur.
Bu çerçevede, dijital bankacılığın gelişmesi şube ve ATM ziyaretini tamamen bitirmeyebilir. Daha olası senaryo, şubenin dönüşmesidir: işlem yoğunluğu azalır, danışmanlık ve karmaşık işlemler öne çıkar. ATM ise, belirli işlemler için hâlâ bir araya gelme noktası olarak kalır. Kuyruk, bu dönüşümle birlikte kısalır ama tamamen kaybolmaz.
Yazı 10
Özet: Kuyruk bir darboğaz değil, bir arada duruş biçimi.
Türkiye'de banka kuyruklarının devam etmesi, tek bir nedene indirgenemeyecek kadar çok katmanlı bir olgu. Çevrimiçi bankacılık hızla yaygınlaşsa da, nakit alışkanlığı, kuşak farkı, kırsal erişim, dijital okuryazarlık, güven algısı ve operasyonel kapasite bir arada çalışarak kuyruğu canlı tutuyor.
Bu sayfada paylaştığımız analizler, sorunun 'neden hâlâ kuyruk var?' sorusuna tek bir yanıt aramadı. Bunun yerine, farklı değişkenlerin birlikte nasıl işlediğini ve her birinin kuyruk üzerindeki ağırlığını ele almaya çalıştık. Amacımız, okuyucuya bankacılık manzarasını daha geniş bir çerçevede okuma imkânı sunmaktı.
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir? Sorusunun yanıtı, bu sayfada ele aldığımız tüm katmanların birlikte değerlendirilmesiyle anlam kazanıyor. Kuyruk bir darboğaz değil; bir arada duruş biçimi, bir alışkanlık kalıntısı ve bir erişim göstergesi.
İlgili Okumalar
Uzman görüşlerini derinleştiren konu sayfaları.
Aşağıdaki sayfalar, bu bölümde ele aldığımız analizleri daha geniş bir çerçevede ele alır. Her biri, banka kuyrukları ve dijitalleşme üzerine belirli bir boyutu derinlemesine inceler.
ATM Kuyruk Analizi
Kuyruğun teknik ve operasyonel sebeplerini detaylı olarak ele alan sayfa.
Dijital Dönüşüm Rehberi
Çevrimiçi bankacılığın adım adım dönüşümünü ve yaygınlaşma sürecini anlatır.
Nakit ve Dijital Dengesi
Nakit kullanımının devam etmesi ve dijital kanal ile birlikte nasıl çalıştığı.
Teknolojik Engeller
Dijital bankacılığın önündeki teknik kısıtlamalar ve erişim farkları.
Geleceğin Bankacılığı
Kuyruğun dönüşeceği senaryolar ve bankacılığın yakın gelecekteki olası yönü.
Sıkça Sorulan Sorular
Banka kuyrukları ve dijital bankacılık üzerine en sık sorulan sorular.
İletişim
Eklemek istediğiniz bir görüş mü var?
Bu sayfa, bankacılık sektörü profesyonellerinin analizlerini bir araya getiren bir okuma platformudur. Katkıda bulunmak, bir görüş eklemek veya bir konuyu derinleştirmek isterseniz bizimle iletişime geçebilirsiniz.