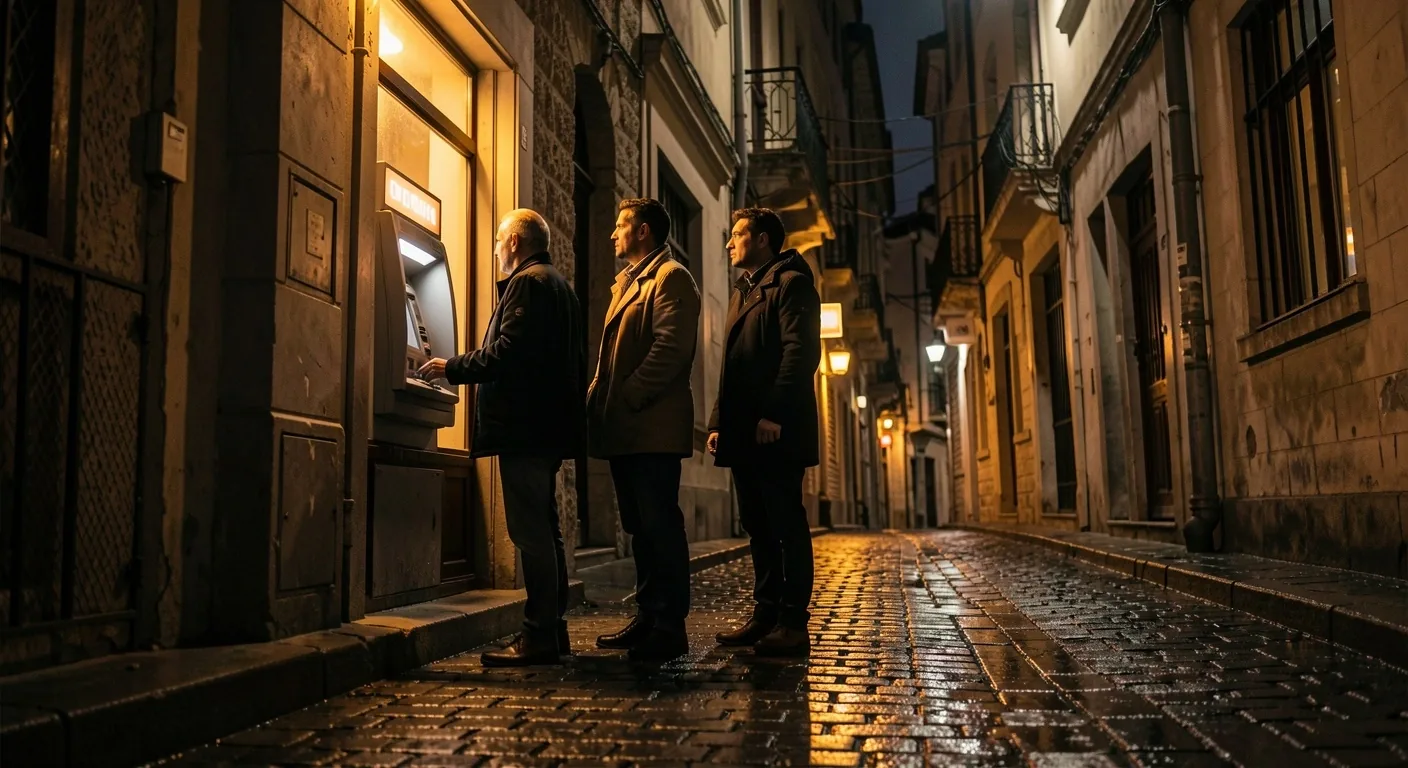
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Türkiye'deki bankacılık sisteminin dijital evrimini ve kullanıcı alışkanlıklarını açıklıyoruz. Mobil uygulamaların hızla yayılmasına rağmen sokaktaki banka kuyrukları neden bitmiyor? Bu sorunun kökeninde altyapı, güvenlik ve alışkanlık bir arada duruyor.
Çevrimiçi bankacılık nasıl bu kadar yaygınlaştı?
Türkiye'de bankacılık alışkanlıkları son on yılda köklü biçimde değişti
On yıl önce bir fatura ödemek için şubeye gitmek, sıra numarası almak ve gişe memurunu beklemek gerekiyordu. Bugün bu işlemin tamamı bir telefonun ekranından yapılabiliyor. Havale, EFT, fatura ödeme, kredi kartı başvurusu, döviz alımı — hepsi saniyeler içinde. Bankalar bu geçişin maliyetini yıllardır taşıyor: şube sayıları azaldı, personel profili değişti, ATM ağları yeniden yapılandırıldı.
Çevrimiçi bankacılık artık sadece bir kolaylık değil, bankacılığın ana kanalı haline geldi. Genç nesil için şubeye gitmek çoğu zaman hiç gündemde bile değil — telefonu cebinde olan bir kişi için ATM bile bazen gereksiz görünüyor. Buna rağmen Beyoğlu'nda bir köşe başında, Kadıköy'de bir marketplace girişinde ya da Levent'te bir ofis binasının altında hâlâ bir ATM kuyruğu görüyoruz.
Dijitalleşen tek taraf bankacılığın arka plandaki altyapısı. Önde duran insan davranışı, alışkanlık ve günlük pratikler daha yavaş değişiyor. Bir banka uygulamasını indirmek kolay; ama nakit ihtiyacını tamamen unutmak başka bir şey.
İşin garip tarafı şu: dijital kanal artıyor ama fiziksel kanal da büyüyor. Bankalar ATM sayısını azaltmak yerine bazı bölgelerde artırıyor. Yeni tip nakit yatırma ve çekme makineleri daha büyük, daha hızlı. Yani bu bir geçiş dönemi değil — iki kanal aynı anda ayakta kalıyor.
Dijital kanala geçişte üç tip kullanıcı
Her birey aynı hızda değişmiyor. ATM'lerin önündeki kuyruğun devamlılığını anlamak için önce kullanıcı çeşitliliğine bakmak gerekiyor.
Tam dijital kullanıcı
Bankacılık işlemlerinin neredeyse tamamını telefondan yapıyor. Şubeye gitmiyor, ATM kullanmıyor. Nadiren nakit çektiğinde dahi ATM'yi bir zorunluluk olarak görüyor, tercih olarak değil. Bu grup büyüyor ama hâlâ nüfusun tamamını kapsamıyor.
Hibrit kullanıcı
Uygulamayı kullanıyor ama yine de haftada birkaç kez ATM'ye gidiyor. Nakit çekme, nakit yatırma, bazen de uygulamanın yapamadığı işlemler için. Bu grup en geniş kitleyi oluşturuyor ve ATM kuyruklarını canlı tutan ana grup da bu.
Geleneksel kullanıcı
Şubeyi ve ATM'yi birincil kanal olarak görüyor. Uygulamayı ya hiç kullanmıyor ya da sadece en temel işlemler için. Yaş, dijital okuryazarlık ve güven eğilimleri bu grubu tanımlıyor. Küçülüyor ama tamamen ortadan kalkması uzun sürebilir.
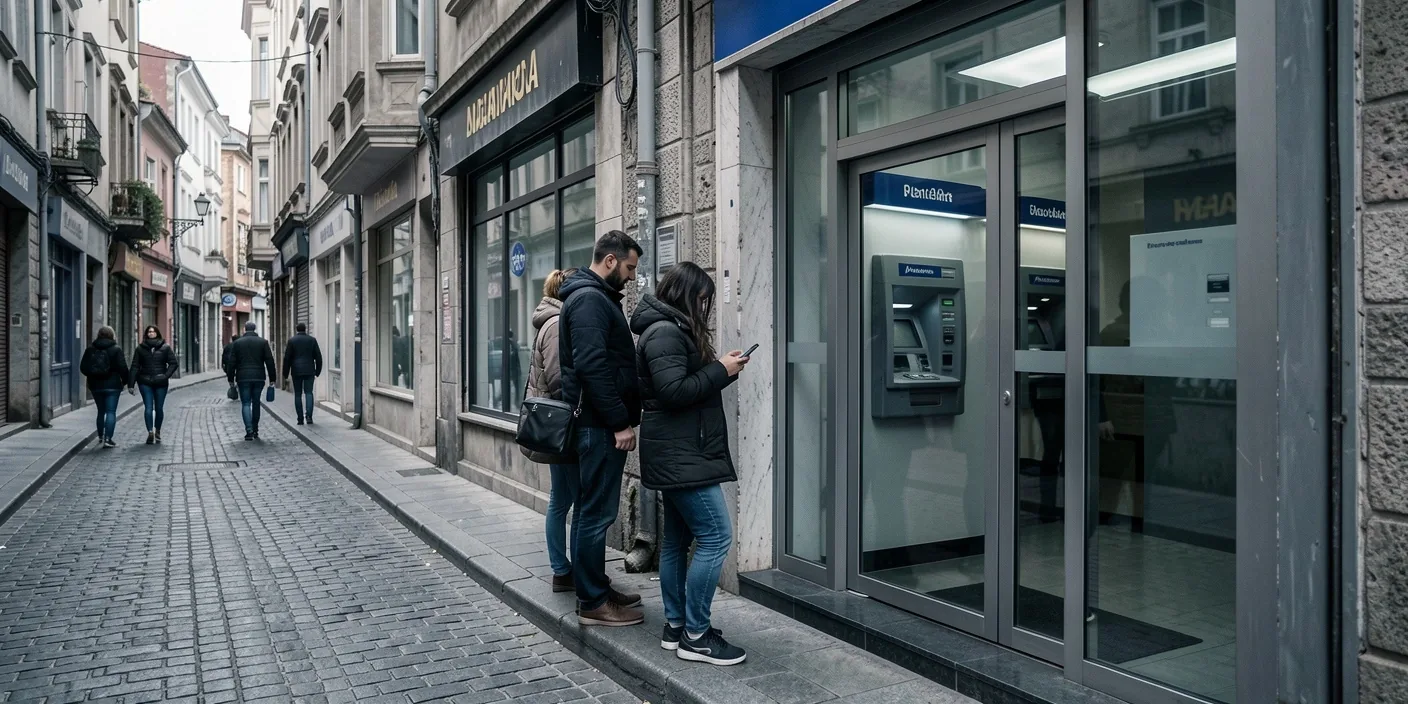
Gözlem
Sokaktaki kuyruk küçüldü ama bitmedi. Eskiden yirmi kişilik bir sıra vardı, şimdi dört ya da altı kişi duruyor. Yine de bu kuyruğun varlığı, çevrimiçi bankacılığın hikâyesinin tamamını anlatmadığını gösteriyor. Dijitalleşme hızı ile insan alışkanlıkları farklı tempolarda ilerliyor.
Neden hâlâ ATM'nin önündeyiz?
Nakit hâlâ günlük hayatın içinde
Türkiye'de nakit kullanımı azaldı ama sıfıra yaklaşmadı. Pazarda, mahalle bakkalında, küçük esnafta, servislerde nakit hâlâ öncelikli ödeme aracı. Bir kişi uygulamasını kullansa bile haftalık nakit çekme ihtiyacı çoğu zaman devam ediyor. Bu ihtiyaç olduğu sürece ATM'nin önündeki sıra da kalıyor.
Güven hissi dijitalden yana değil herkes için
Bazı kullanıcılar para işlemlerini ekrandan yaparken içinin rahat ettiğini söylemiyor. Yanlış tuşlama, iade süreci, uygulama çökmesi, dolandırıcılık haberleri — bu endişeler uygulamayı açma aşamasında duraksatıyor. ATM'de tuşladığınız işlemi ekranda görüyorsunuz, para elinize geçiyor. Bu somutluk bazı kişiler için hâlâ önemli bir güven kaynağı.
Bazı işlemler dijitalde sınırlı ya da ücretli
Yüksek tutarlı para yatırma, yabancı para bozma, bazı resmi belge işlemleri mobil uygulama üzerinden ya yapılamıyor ya da günlük limitlere takılıyor. Banka kuyrukları bazen bu sınırların bir sonucu. Uygulama yapıyor gibi görünse de arka planda "şubeye gitmeniz gerekiyor" mesajı çıkabiliyor.
Herkesin cebinde aynı telefon yok
Dijital bankacılık iyi bir telefon ve sürekli internet erişimi gerektiriyor. Herkes bu koşullara sahip değil. Yaşlı kullanıcılar, kırsal bölgeler, düşük gelirli gruplar için ATM hâlâ en erişilebilir kanal. Dijital dönüşüm hızlı ama toplumun tüm katmanlarına eşit dağılmıyor.
Dijitalleşmenin görünmeyen katmanı: altyapı
Bankacılık uygulamaları hızlı çalışıyor gibi görünse de arkasında bir altyapı katmanı var: sunucu kapasitesi, güvenlik doğrulaması, kart ağları, ödeme sistemleri, anlık para transfer altyapısı. Bu sistemin bir parçası yavaşlarsa kullanıcı "uygulama çalışmıyor" diyor ve en yakın ATM'ye yürüyor. Sistem içinden görüldüğünde bu bir geçiş meselesidir; sokaktan görüldüğünde bir kuyruk meselesidir.
Mobil bankacılık yıllar içinde büyük ölçüde güvenilir hale geldi ama "büyük ölçüde" her kullanıcı için yeterli değil. Bayramda, tatil günlerinde, maaş yatma zamanlarında uygulama yavaşlamaları yaşanabiliyor. Bu anlarda ATM kuyrukları tekrar uzuyor. Dijital altyapı mükemmel olsa bile bu yoğunluk anları fiziksel kanalı tekrar devreye alıyor.
Bir de bankaların kendi stratejisi var. Şube sayısını azaltmak maliyeti düşürüyor ama müşteri memnuniyetini etkiliyor. Bazı bankalar bu dengeyi "dijital öncelikli ama fiziksel destekli" bir modelle yönetiyor. Bu modelde ATM sayısı azalmıyor, çeşitleniyor — para yatırma, döviz bozma, ktıblet ekranlı yeni makineler. Yani fiziksel kanal ortadan kalkmıyor, dönüşüyor.
Pratik Soru
Çevrimiçi bankacılık tamamen yerleşti diyebilmek için ATM'lerin önündeki kuyruğun da bitmesi mi gerekiyor? Yoksa bu iki kanal birlikte yaşamaya mı devam edecek?
Dijital kanal neyi çözüyor, neyi çözemiyor?
- Havale ve EFT gönderimi — saniyeler içinde alıcıya ulaşıyor, saatler beklemek gerekmiyor.
- Fatura ve ceza ödemeleri — tek ekrandan tüm hizmetler, son ödeme tarihi takibi otomatik.
- Bakiye ve hareket sorgulama — şubeye gitmeden tüm hesap bilgisi anlık görülebiliyor.
- Sanal kart oluşturma — fiziksel karta gerek kalmadan online ödeme yapılabiliyor.
- Döviz alımı ve satımı — güncel kurlar üzerinden anında işlem.
- Nakit çekme — fiziksel para hâlâ bir makineden veya gişeden geliyor.
- Yüksek tutarlı nakit yatırma — güvenlik limitleri nedeniyle çoğu banka şubeyi zorunlu kılıyor.
- Yabancı para bozma — küçük kesitler için ATM ya da şube hâlâ pratik kanal.
- Kimlik doğrulama gerektiren işlemler — bazı resmi süreçler yüz yüze etkileşim istiyor.
- Dijital erişimi olmayanlar — telefon ya da internet bulunmadığında ATM tek seçenek.
Konunun diğer yönlerine geçin
Dijital dönüşüm tek bir sayfada bitmiyor. Aşağıdaki başlıklar bu süreçte diğer önemli katmanları ele alıyor.
ATM kuyrukları nedenleri
Banka kuyruklarının kalıcı nedenlerini alışkanlık, altyapı ve kullanıcı davranışı üzerinden okuyun.
Nakit ve dijital dengesi
Nakit kullanımının azalması ile dijital ödeme alışkanlıklarının nasıl yan yana durduğunu inceleyin.
Teknolojik kısıtlamalar
Dijital bankacılığın neden tüm kullanıcılara eşit ulaşmadığını altyapı sınırları üzerinden okuyun.
Eklemek istediğiniz bir gözlem veya soru mu var? İletişim sayfamızdan bize ulaşabilirsiniz.
Contact