Makale · Nakit ve Dijital Dengesi
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Günlük yaşamda nakit kullanımının önemini ve ATM'lere olan bağımlılığı değerlendiriyoruz. Bu sayfada, Türkiye'de dijital bankacılığın hız kazanmasına rağmen banka kuyruklarının neden sürdüğünü kültürel ve ekonomik gerçeklikler üzerinden inceliyoruz.
Bağlam
Dijital hız, fiziksel sabır ile karşılaştığında
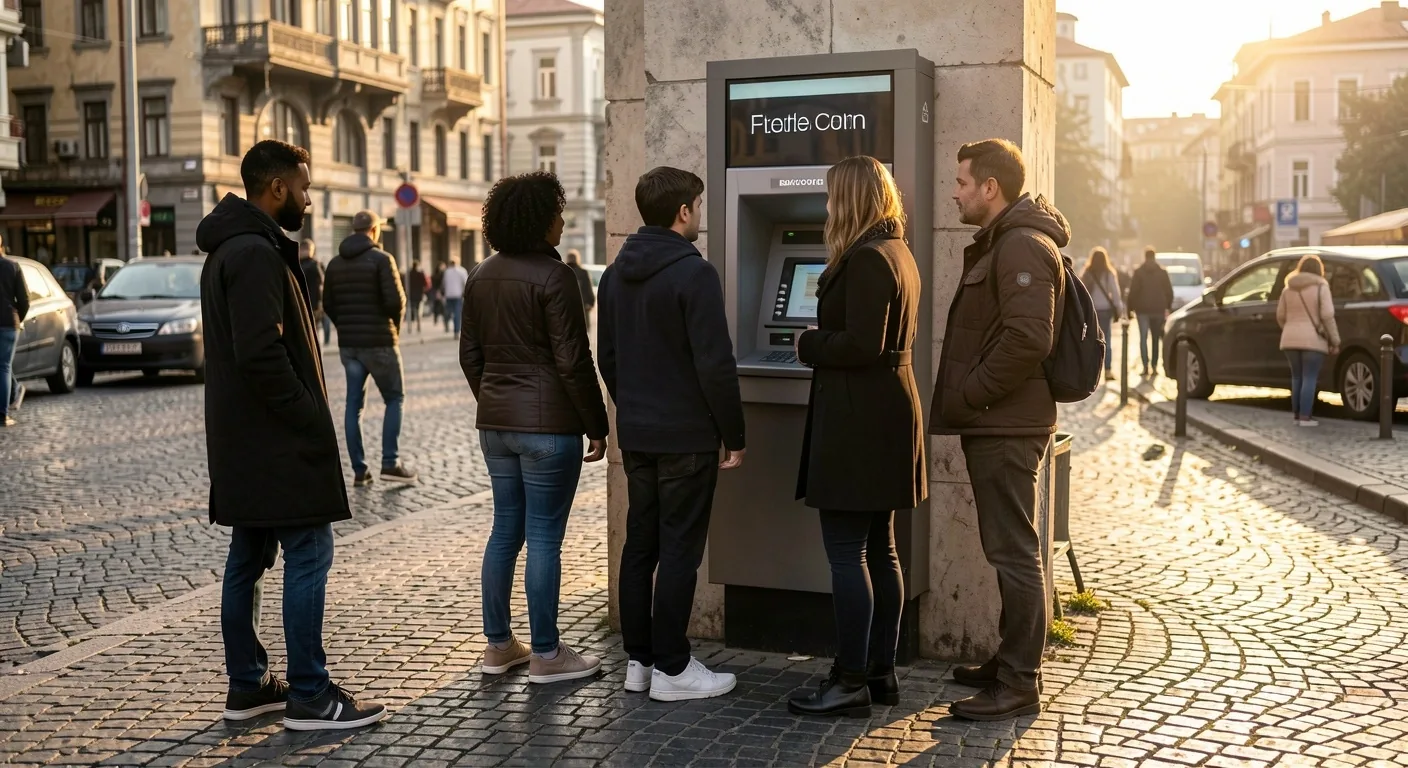
Mobil bankacılık uygulamaları para transferlerini, fatura ödemelerini ve hesap hareketlerini saniyeler içinde halleder. Yine de Türkiye'nin birçok şehrinde — özellikle İstanbul, Ankara ve İzmir'de — ATM'lerin önünde bekleyen insanları görmek son derece sıradan bir manzaradır. Bu paradoxsal durumun tek bir nedeni yok.
Çevrimiçi bankacılık günlük işlemlerin büyük bölümünü dijital kanala taşımış olsa da, nakit kullanımı kültürel alışkanlıklar, ekonomik pratikler ve bazı işlemlerin doğası gereği devam ediyor. Küçük esnaf ile yapılan alışverişler, bahşiş verme, aile içi nakit transferleri ve beklenmeyen acil harcamalar hâlâ banknot gerektiriyor. ATM'ler ise bu nakit ihtiyacının karşılandığı en hızlı ve en yaygın fiziksel noktalar olarak öne çıkıyor.
Bu analiz, dijitalleşmenin hızını nakit talebinin direnciyle birlikte ele alır. Amacımız, okuyucunun "neden hâlâ kuyrukta bekliyorum?" sorusuna rasyonel ve veri odaklı bir çerçeve sunmaktır.
Üç Kırılma Noktası
Nakit talebi üç temel alanda direnç gösteriyor
Aşağıdaki üç alan, banka kuyruklarının sürmesini en çok açıklayan başlıklar. Her biri farklı bir ihtiyaç türüne işaret ediyor — dijitalleşmenin henüz tam olarak karşılayamadığı ihtiyaçlar.
Kültürel alışkanlık
Nakit taşıma ve kullanma alışkanlığı nesiller boyu aktarılmış bir pratik. Pazar alışverişleri, yerel esnaf ödemeleri ve aile içi para aktarımında banknot hâlâ tercih edilen araç. Bu alışkanlık, dijital uygulama hızından bağımsız olarak günlük yaşamın ritmini belirliyor.
Ekonomik zorunluluk
Bazı ödeme türleri nakit olmadan pratik biçimde yapılamıyor. Bahşiş, küçük tutarlı günlük harcamalar ve kira ödemeleri gibi işlemlerde nakit hâlâ yaygın. Ayrıca, beklenmeyen acil nakit ihtiyaçlarında en yakın ATM çoğu zaman tek hızlı çözüm olarak öne çıkıyor.
Erişim farkı
Dijital bankacılık tüm nüfusa aynı hızda ulaşmıyor. Yaşlı kullanıcılar, düşarı gelir grupları ve kırsal bölgelerde yaşayanlar için mobil uygulama her zaman erişilebilir veya güvenilir değil. Bu kesimler için ATM, bankacılık hizmetine ulaşmanın en somut kanalı olmaya devam ediyor.
Gözlem Serisi
Neden hâlâ kuyruktayız?
Aşağıdaki maddeler, Türkiye'de ATM kuyruklarının sürmesini açıklayan günlük yaşam gözlemleridir. Her madde farklı bir kullanıcı tipine ve ihtiyaca işaret eder.
01 · Pazaryeri ekonomisi
Semt pazarları, sokak satıcıları ve küçük mahalle esnafı ödemelerinin büyük bölümünü nakit alıyor. Kart kabul eden POS cihazları yaygınlaşsa da, küçük tutarlı işlemlerde hem satıcı hem alıcı nakdi daha pratik buluyor. Bu durum özellikle hafta sonları ATM'lerde yoğunluk yaratıyor.
02 · Kira ve büyük ödemeler
Kira ödemelerinin bir bölümü hâlâ nakit yapılıyor. Özellikle banka hesabı kullanmak istemeyen ev sahipleri veya anlaşmalı ödeme yöntemleri nakit talebini sürdürüyor. Ay başı ve ay sonu dönemlerinde bu durum ATM'lerde belirgin bir yoğunluk yaratıyor.
03 · Beklenmeyen nakit ihtiyacı
Plansız harcamalar — bir arkadaşın daveti, ani bir ulaşım ihtiyacı, kaybolan bir kart — insanları en yakın ATM'ye yönlendiriyor. Dijital bankacılık planlı işlemlerde hız sağlarken, ani nakit ihtiyaçlarında fiziksel bir noktaya gitmek zorunlu hale geliyor.
04 · Güven ve kontrol hissi
Bazı kullanıcılar para harcamasını kontrol etmek için nakti tercih ediyor. Kart veya dijital ödeme yaparken harcama miktarını somut olarak görememek, bütçe takibini zorlaştırdığını düşünenler için nakit hâlâ bir güven aracı işlevi görüyor.
05 · Kart limitleri ve sistem kesintileri
Günlük kart limitleri, sistem bakım çalışmaları veya geçici kesintiler dijital kanalları geçici olarak kullanılamaz hale getirebiliyor. Bu anlarda ATM'ler yedek çözüm olarak devreye giriyor ve anlık kuyruklar oluşuyor.
06 · Yaş ve dijital okuryazarlık
Yaşlı kullanıcılar için mobil arayüzler her zaman kolay anlaşılır değil. Parmak izi tanıma, iki adımlı doğrulama veya uygulama güncellemeleri gibi adımlar dijital kanalı bazı kullanıcılar için yavaşlatıyor. ATM, bu kesim için hâlâ en tanıdık arayüz.
Sokak Gözlemi
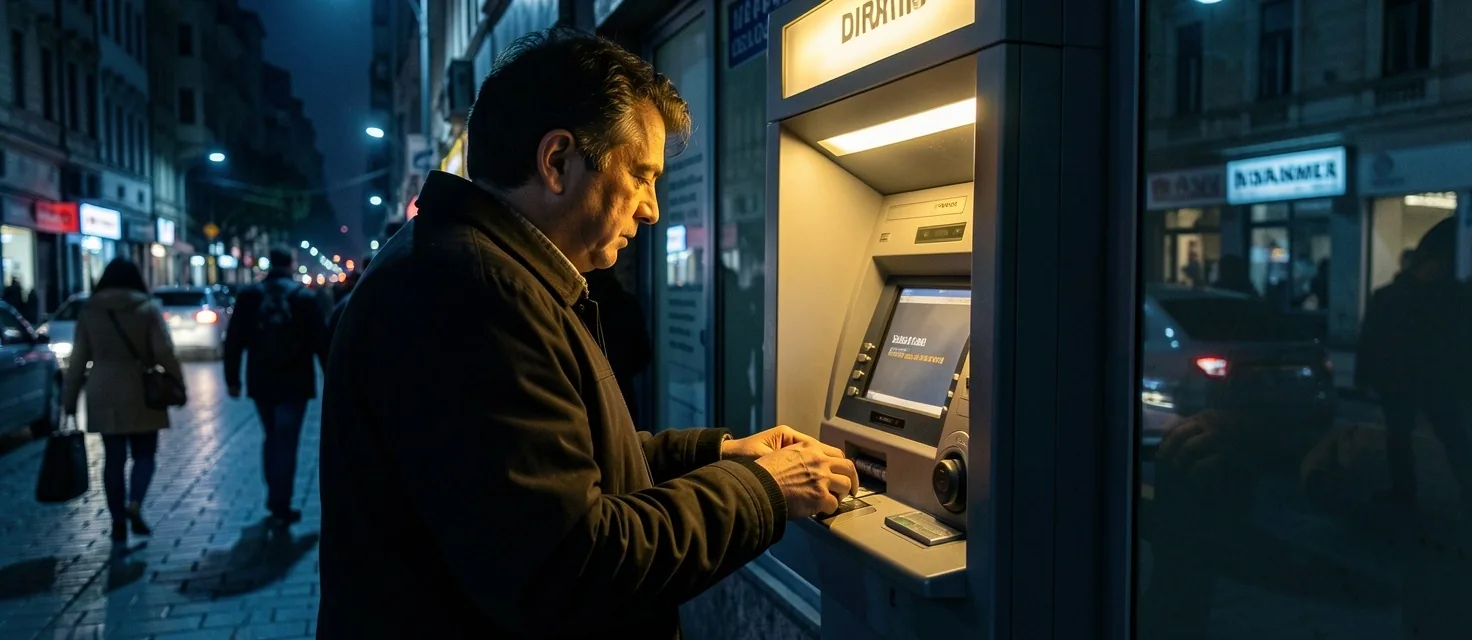
ATM ışığı, en yakın nakit kaynağının işaretidir
Gece geç saatlerde bile ATM'nin altın rengi ekran ışığı, nakit ihtiyacı duyan birinin yöneldiği ilk noktadır. Çevrimiçi bankacılık uygulaması telefonda hazır olsa bile, banknotun kendisi yalnızca fiziksel bir noktadan alınabilir. Bu fotoğraf, dijital hız ile fiziksel zorunluluk arasındaki mesafeyi tek karede özetliyor.
Karşılaştırma
İki kanal, farklı ihtiyaçlar
Dijital bankacılık ve ATM kullanımı birbirinin yerine değil, yan yana var olan iki farklı kanaldır. Hangisinin ne zaman tercih edildiğini anlamak, kuyruk sorununun kökenini görmek için gereklidir.
Çevrimiçi Bankacılık
Hız ve erişim
- → Para transferi ve fatura ödemesi saniyeler içinde tamamlanır.
- → 7/24 erişilebilir; fiziksel bir konuma gitmek gerekmez.
- → İşlem geçmişi ve hesap bakiyesi anlık olarak görüntülenebilir.
- → Para çekme dışındaki işlemlerin çoğunu kapsar.
ATM ve Nakit
Fiziksel zorunluluk
- → Nakit para yalnızca fiziksel bir noktadan alınabilir.
- → Para yatırma, küsuratlı işlem ve bazı bankacılık işlemleri için ATM hâlâ birincil kanaldır.
- → Dijital kanala erişimi olmayan kullanıcılar için temel giriş noktasıdır.
- → Yoğun saatlerde ve bölgelerde kuyruk oluşumu kaçınılmazdır.
Derinlemesine
Alışkanlık, yalnızca tembellik değildir
Nakit kullanımının sürmesini yalnızca "direnç" veya "alışkanlık" olarak etiketlemek, sorunun gerçek boyutunu görmeyi engeller.
Türkiye'de finansal alışkanlıkların değişimi kuşaksal bir süreç. Genç nesiller ödeme uygulamalarını günlük hayatın merkezine alırken, orta ve üzeri yaş grupları nakit kullanmayı sürdürüyor. Ancak bu yalnızca yaşla ilgili bir durum değil — gelir düzeyi, eğitim, coğrafi konum ve meslek de nakit talebini etkileyen faktörler arasında.
İşçi maaşlarının bir kısmının hâlâ nakit ödendiği sektörler var. İnşaat, tarım ve hizmet sektörlerinde günlük veya haftalık ödemeler nakit yapılıyor. Bu ödemeleri alan kişiler, parayı bir banka hesabına aktarmak için değil, doğrudan harcamak için ATM'leri kullanıyor. Dolayısıyla banka kuyrukları yalnızca bireysel tercihin değil, yapısal ekonomik düzenin de bir sonucu.
Bir başka önemli nokta da güven. Bazı kullanıcılar dijital kanala güvenmiyor değil; ancak nakit elle tutulabilir, sayılabilir ve kontrol edilebilir bir nesne olarak somut bir güven duygusu veriyor. Özellikle dolandırıcılık haberlerinin arttığı dönemlerde, insanlar bir kısmını nakit tutma eğilimini sürdürüyor.
Sonuç olarak, ATM kuyruklarını azaltmak istiyorsak önce nakit talebinin neden sürdüğünü anlamamız gerekiyor. Dijitalleşme tek başına bu sorunu çözmüyor — kültürel, ekonomik ve yapısal faktörlerin hepsi bir arada ele alınmalı.
Pratik Gerçeklik
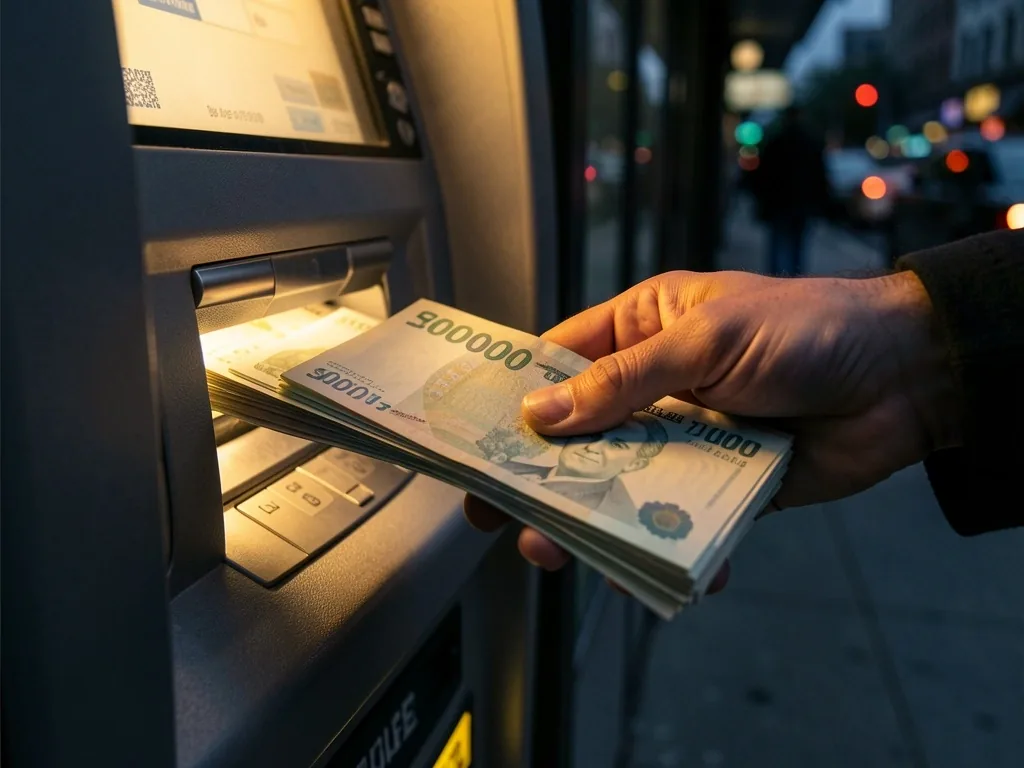
Nakit, bir tercih değil bir ihtiyaç olabilir
Birçok durumda nakit kullanımı, bir tercih meselesinden ziyade pratik bir zorunluluktur. Pazarcı, taksi sürücüsü veya mahalle bakkalı kart kabul etmiyorsa, en hızlı mobil uygulama bile işe yaramaz. Bu anlarda ATM, dijital altyapının ulaşılamadığı son noktayı fiziksel olarak doldurur.
Buradan çıkan sonuç basit: dijital bankacılığın yaygınlaşması ATM'leri gereksiz kılmıyor, sadece ATM'lerin yükünü yeniden dağıtıyor. Kuyruklar azalabilir, ancak tamamen ortadan kalkmaları için nakit talebinin kendisinin azalması gerekiyor.
Kullanıcı Rehberi
ATM kuyruklarında beklerken nelere dikkat etmeli?
Eğer hâlâ düzenli olarak ATM kullanıyorsanız, aşağıdaki noktalar zaman kaybını azaltmaya ve güvenliği artırmaya yardımcı olabilir.
Yoğun saatleri öğrenin
Maaş ödeme günleri, ay başları ve hafta sonları ATM'ler en yoğun zamanlardır. Mümkünse bu saatlerin dışında işlem yapın.
Alternatif ATM'leri bilin
Aynı bankanın şube içi ATM'si yerine, daha az bilinen ve daha az yoğun olan şube dışı ATM'leri kullanmak zaman kazandırabilir.
Dijital kanalları kullanın
Para çekme dışındaki işlemleri mobil bankacılık veya internet şubesinden yapın. ATM'yi yalnızca nakit ihtiyacı için kullanın.
Güvenliği gözden kaçırmayın
Kuyrukta beklerken kartınızı önceden çıkarmayın. Şifrenizi girerken elinizi koruyucu şekilde tutun ve işlem bitince ekranı kontrol edin.
Nakit tutmayı planlayın
Haftalık nakit ihtiyacınızı tek seferde çekmek, sık sık ATM'ye gitmekten ve kuyruğa girmekten tasarruf sağlar.
Banka tercihini gözden geçirin
ATM ağı geniş olan bankalar, yoğunluğu daha fazla noktaya dağıtır. Bu, kuyruk bekleme süresini azaltabilir.
Sonuç ve Yönlendirme
Denge, ancak birlikte düşünülerek kurulabilir
Çevrimiçi bankacılığın sunduğu hız ile nakit kullanımının yarattığı zorunluluk, Türkiye'de bankacılık deneyiminin iki temel yönünü oluşturuyor. Bu dengeyi anlamak, hem bireysel kullanıcıların hem de sektörün daha iyi kararlar almasına yardımcı olur.
InNext Banking Insights olarak bu konuyu farklı açılardan ele almaya devam ediyoruz. ATM kuyruklarının nedenlerini, dijital dönüşümün sınırlarını ve gelecekte bankacılığın nereye gittiğini ayrı ayrı incelediğimiz sayfalara aşağıdan ulaşabilirsiniz.
İlgili Analiz
ATM Kuyruklarının Nedenleri
Kuyrukların oluşumundaki yapısal ve operasyonel faktörleri derinlemesine inceleyin.
İlgili Rehber
Dijital Dönüşüm Rehberi
Türkiye'de dijital bankacılığın gelişimini ve sunduğu imkanları keşfedin.
İletişim
Bizimle İletişime Geçin
Araştırma kapsamı, kaynaklar veya geri bildirim hakkında bilgi alın.