Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Dijital bankacılık ve fiziksel banka etkileşimleri arasındaki tezatı ana hatlarıyla sunmak. Çevrimiçi bankacılığın hızına rağmen sokaklardaki ATM kuyruklarının neden hâlâ bir gerçeklik olduğunu analiz ediyoruz.
Dijital hız ile fiziksel bekleme arasındaki uçurum
Türkiye'de mobil bankacılık kullanımı son on yılda önemli bir dönüşüm geçirdi. Telefon ekranlarından para transferi yapmak, fatura ödemek ve hesap bakiyesi kontrol etmek günlük rutinin bir parçası haline geldi. Peki aynı dönemde banka şubelerinin önündeki ve ATM kuyruklarının neden hâlâ çözülemediği sorusu, finansal hizmetlerin geleceği üzerine çalışan herkesin odağında yer alıyor.
Çevrimiçi bankacılık yaygınlaştıkça fiziksel temas noktalarının azalması beklenirdi. Ancak bankacılık deneyimini incelediğimizde, sokaktaki ATM kuyruğu dijitalden çok daha dayanıklı bir gerçeklik olarak öne çıkıyor. Bu tutarsızlık, yalnızca teknoloji eksikliğinden değil, aynı zamanda nakit kullanım alışkanlıklarından, yaş ve gelir gruplarına bağlı dijital okuryazarlık farklarından ve fiziksel bankacılık altyapısının toplumsal yapısından kaynaklanıyor.
Bu site, dijital bankacılığın hızı ile ATM önündeki kuyrukların yavaşlığı arasındaki gerilimi bütünlüklü bir şekilde ele alan bir araştırma kaynağıdır. Amacımız, hızlı bir çözüm sunmak değil, sorunun kökenini anlaşılır ve rasyonel bir dille ortaya koymak. Banka kuyrukları neden var? Çevrimiçi bankacılık kimi dışarı bırakıyor? Nakit kullanımı ne zaman azalacak?
Kuyruk neden hâlâ orada?
Banka kuyruklarının kalıcılığını tek bir nedene indirgemek mümkün değil. Aşağıdaki üç alan, sorunun yapısını anlamak için ilk bakışta görülmesi gereken tabakalardır.
Nakit kullanımı sürüyor
Türkiye'de günlük harcamaların önemli bir kısmı hâlâ nakit üzerinden yürüyor. Pazarcılar, küçük esnaf, semt pazarları ve akraba yardımları dijital ödeme araçlarına tam olarak uyum sağlamadı. ATM'ler bu talebin boşaltma noktası olarak çalışmaya devam ediyor ve kuyruk, nakit talebi var olduğu sürece var oluyor.
Dijital okuryazarlık farkı
Çevrimiçi bankacılığa erişim tüm nüfusa eşit şekilde ulaşmıyor. Yaş gruplarına, gelir seviyesine ve coğrafi konuma göre mobil bankacılık uygulamalarının kullanım oranı belirgin şekilde değişiyor. Dijital kanalları kullanamayan veya güvenmeyen vatandaşlar için ATM hâlâ en güvenilir bankacılık aracı olarak kalıyor ve kuyruk, bu kitlenin yoğunlaştığı bölgelerde belirginleşiyor.
ATM ağının sınırları
ATM'ler tek başına yeterli değil. Para doldurma aralıkları, bakım kesintileri ve yoğun saatlerdeki kapasite darboğazları, kuyruğun neden sadece var olduğunu değil, neden zamanla uzadığını da açıklıyor. Üstelik ATM sayısının artırılması, maliyet nedeniyle bankalar için her zaman öncelikli bir çözüm oluşturmuyor.
Her bir faktör için ayrı bir analiz sayfası hazırladık. ATM kuyruklarının nedenlerine, dijital dönüşüm engellerine ve nakit kullanımı alışkanlıklarına dair daha derin bir okuma için devam edin.
Bir kuyruk ne kadar süreliktir?
Aşağıdaki gözlemler, İstanbul'un farklı semtlerindeki ATM'lerin önünde yapılan saha notlarından derlenmiştir. Rakam yerine nitelik üzerinden okuyun; amaç bir ortalama vermek değil, kuyruğun hangi koşullarda uzadığını göstermektir.
İstiklal Caddesi çevresindeki ATM'lerde maaş ödeme günlerinde belirgin bir yoğunluk oluşuyor. Çevrimiçi bankacılık kullanıcısı olsa bile nakit çekmek için ATM'ye gelenler, kuyruğun hızla uzamasına neden oluyor. Bekleme süresi, saate göre beş dakikadan yirmi dakikaya kadar değişiyor.
Hafta sonu pazar alışverişinin yoğun olduğu bölgelerde ATM'ler yoğun kullanılıyor. Buradaki kuyruk, dijital bankacılığa erişim eksikliğinden ziyade, küçük esnafta nakit ödeme alışkanlığının sürmesinden kaynaklanıyor. Kart kabul etmeyen işletmeler, vatandaşı ATM'ye yönlendiriyor.
Ofis çalışanlarının mesai çıkışında toplu olarak ATM'lere yönelmesi kısa süreli ama yoğun bir kuyruk oluşturuyor. Çoğu kişi, kart limitleri veya nakit ihtiyaç nedeniyle ATM'yi tercih ediyor. Çevrimiçi bankacılık uygulamalarına aşina olan bu kitlenin bile nakit için fiziksel ATM kullandığı görülüyor.
Maaş ve emekli ödemelerinin hesaba yattığı günlerde, banka şubesi ve ATM önlerinde belirgin bir kuyruk oluşuyor. Bu kitlenin bir kısmı dijital kanalları kullanabilse de, para yatırma, döviz bozma veya şube işlemi gerektiren işlemler için fiziksel bankacılığa yöneldiği gözlemleniyor.
Banka şubesinin uzak olduğu semtlerde ATM, tek fiziksel bankacılık noktası olarak işlev görüyor. İnternet altyapısının sınırlı olduğu veya mobil bankacılık kullanımın düşük olduğu bu bölgelerde ATM kuyrukları bir altyapı sorunu olarak öne çıkıyor. Çevrimiçi bankacılık burada bir alternatif olmaktan uzak.
Yıl boyunca yapılan gözlemler, ATM kuyruklarının mevsimsel olarak değiştiğini gösteriyor. Tatil dönemleri, bayram öncesi ve yıla özel günlerde kuyruklar belirgin şekilde uzuyor. Bu dalgalanma, ATM talebinin sadece günlük rutine değil, toplumsal takvime de bağlı olduğunu ortaya koyuyor.
Banka kuyrukları bir veri noktası değil, bir sokak görüntüsüdür
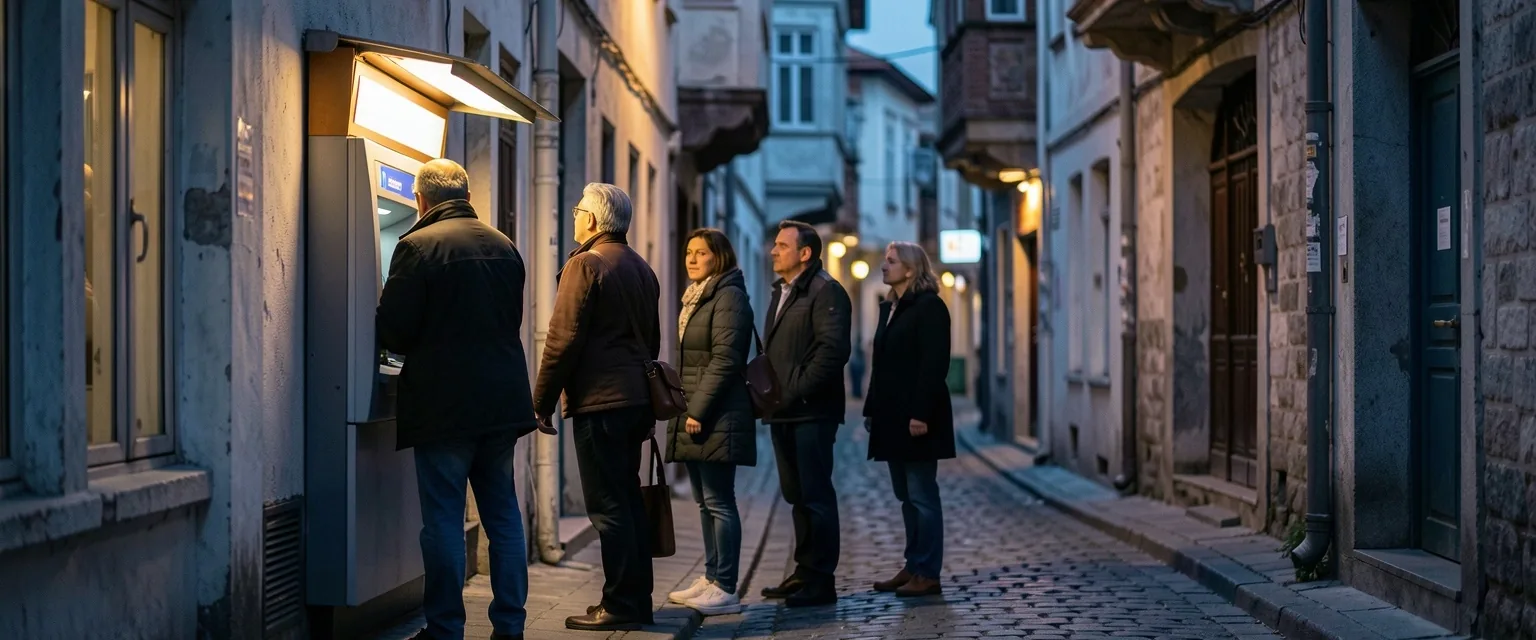
Saha Gözlemi
İstanbul · ATM önünde bekleyen küçük bir kuyruk
Banka kuyrukları üzerine çalışırken ilk bakılması gereken yer, bankacılık istatistikleri değil sokağın kendisidir. Bir ATM'nin önünde bekleyen kişi sayısı, o bölgenin gelir yapısını, nakit kullanım yoğunluğunu ve dijital bankacılık penetrasyonunu tek karede anlatan bir göstergedir. Kuyruk, bir eksikliğin değil, bir talebin görünür halidir.
İstanbul'un farklı semtlerinde yapılan gözlemler, kuyruğun sadece maddi imkanlarla ilişkili olmadığını gösteriyor. Levent'te bir mesai çıkışı kuyruğu ile Kadıköy'de bir pazar sabahı kuyruğu arasında, nedenler ve süreler açısından önemli farklar var. Her kuyruğun arkasında farklı bir toplumsal ihtiyaç yatıyor. Bu nedenle tek bir çözüm önerisi, sorunun tüm boyutlarını karşılamıyor.
Çevrimiçi bankacılığın sunduğu hız ve erişim, banka kuyruklarını azaltma potansiyeline sahip. Ancak bu potansiyelin gerçekleşmesi için dijital kanalların erişilebilir, güvenilir ve tüm nüfus için anlaşılır olması gerekiyor. Aksi halde kuyruk, dijital dönüşümün dışında kalanların bankacılık deneyimi olarak kalmaya devam edecek.
Dijital dönüşüm engellerini anlamak
Çevrimiçi bankacılığın ATM kuyruklarını azaltamamasının altında yatan nedenleri, tek tek incelediğimiz analiz sayfalarında ele aldık.
Dijital dönüşüm rehberini okuyunErişim eşitsizliği
Mobil bankacılık uygulamaları, akıllı telefon ve sabit internet bağlantısı olmadan kullanılamaz. Türkiye'de akıllı telefon yaygınlığı yüksek olsa da, bağlantı kalitesi, veri maliyetleri ve yaşlı nüfusun arayüz uyumu gibi konular, çevrimiçi bankacılığın tüm nüfusa eşit şekilde ulaşmasını engelliyor. Kırsal bölgelerde altyapı sınırları, kentsel yoksul semtlerde ise cihaz ve veri maliyeti, dijital kanala geçişi zorlaştırıyor.
Güven ve alışkanlık
Dijital bankacılığa duyulan güven, kullanıcıların ATM'yi tercih etmesinde belirleyici bir faktör. Bazı kullanıcılar, fiziksel olarak para görmedikleri işlemlere tereddütle yaklaşıyor. Kart şifresi güvenliği, dolandırıcılık haberleri ve uygulama güncellemelerinin yarattığı karmaşa, ATM'yi "güvenilir" bir alternatif olarak konumlandırıyor. Bu güven yapısal olarak inşa edilmeden, dijital kanala tam geçiş gerçekleşmiyor.
İşlem çeşitliliği
Çevrimiçi bankacılık uygulamaları her tür işlemi kapsamıyor. Döviz bozma, büyük meblağlı para yatırma, kredi kartı borcu ödeme veya şube onayı gerektiren işlemlerin bir kısmı hâlâ fiziksel bankacılık gerektiriyor. ATM'ler bu ihtiyaçların bir kısmını karşılıyor, ancak tam olarak kapatamadığı için banka şubesine ve dolayısıyla kuyruğa olan talep sürüyor.
Maliyet ve yatırım döngüsü
Bankalar için ATM ağını genişletmek veya dijital altyapıyı derinleştirmek bir maliyet ve yatırım dengesi gerektiriyor. Her iki yönde de sınırlı kalan yatırımlar, kuyruk sorununu kökten çözmek yerine, yönetilebilir bir seviyede tutmayı önceliklendiriyor. Bu döngü, hem fiziksel hem de dijital kanalın aynı anda yetersiz kalmasına yol açıyor.
Nakit kullanımı ne kadar azalıyor?
Türkiye'de kartlı ödeme sistemleri son yıllarda belirgin bir yaygınlaşma gösterdi. Temassız ödeme, QR kod tabanlı transferler ve mobil cüzdan uygulamaları günlük harcamaların önemli bir bölümünü dijital kanala taşıdı. Ancak bu yayılma, nakit kullanımını tüm alanlarda eşit oranda azaltmadı.
Küçük tutarlı ödemeler, semt pazarı alışverişleri, hizmet sektöründeki bahşişler ve akraba yardımları hâlâ nakit üzerinden yürüyor. Bu kalemler, dijital ödeme araçlarının tam olarak karşılayamadığı bir talep yaratıyor ve bu talep, ATM kuyruklarının en görünür nedenlerinden biri olarak öne çıkıyor.
Nakit ve dijital dengesi, bir yok oluş hikayesi değil. İki kanal, bir arada var olmaya ve birbirini tamamlamaya devam ediyor. Soru, hangisinin kazanacağı değil; her birinin hangi ihtiyacı karşıladığını ve bu dağılımın kuyruk oluşumunu nasıl etkilediğini anlamak.
Dijital bankacılık neden herkese ulaşamıyor?
Çevrimiçi bankacılığın sunduğu avantajlara rağmen, teknolojik kısıtlamalar bazı kullanıcıları fiziksel bankacılığa yönlendirmeye devam ediyor. Bu kısıtlar, altyapı, cihaz ve kullanıcı deneyimi boyutlarında karşımıza çıkıyor.
Bağlantı altyapısı
Bazı bölgelerde mobil internet hızı ve kararlılığı, dijital bankacılık uygulamalarının kesintisiz çalışmasını engelliyor. Düşük sinyal gücü ve veri maliyeti, kullanıcıları ATM'ye yöneltiyor. Kırsal alanda bu sorun daha belirgin; kentsel yoksul semtlerde ise veri paketi maliyeti öne çıkıyor.
Cihaz uyumluluğu
Eski nesil telefonlar, güncellenmemiş işletim sistemleri ve depolama sınırları, bankacılık uygulamalarının yüklenmesini veya sorunsuz çalışmasını engelliyor. Kullanıcı, uygulama açılmadığında veya hata verdiğinde en yakın ATM'ye yönelmek zorunda kalıyor.
Güvenlik algısı
Çevrimiçi bankacılık uygulamalarına duyulan güvensizlik, dolandırıcılık endişeleri ve kişisel verilerin korunması konusundaki tereddütler, bir grup kullanıcıyı ATM'de işlem yapmaya itiyor. Fiziksel para görme, bu kullanıcılar için güvencenin göstergesi.
Kuyruk ne zaman azalacak?
Bu soruya kesin bir tarih vermek mümkün değil. Ancak kuyruğun azalması için gereken koşulları tanımlamak mümkün. Çevrimiçi bankacılığın erişimini derinleştiren, nakit kullanımını azaltan ve güven inşasını destekleyen adımlar atıldığında, ATM kuyruklarının kısalması beklenir. Bu süreç, yalnızca bankaların değil, kullanıcının da dahil olduğu bir dönüşümü gerektirir.
Geleceğin bankacılığı, fiziksel temas noktalarının tamamen ortadan kalktığı bir senaryo değil. ATM'lerin işlev değiştirdiği, şubelerin danışma noktalarına dönüştüğü ve dijital kanalın günlük işlemlerin asıl yürütücüsü olduğu bir denge daha olası. Bu dengede kuyruk, azalır ama tamamen kaybolmaz; çünkü nakit talebi, güven ihtiyacı ve bazı işlemlerin fiziksel doğası var olmaya devam eder.
Önemli olan, her bir kullanıcının kendi ihtiyacına en uygun kanalı seçebilmesi ve bu seçimin bir kuyruk değil bir tercih olarak yapılması. Bu hedefe ulaşmak için atılacak adımları, geleceğin bankacılığı vizyonu sayfamızda ele aldık.
Bu alan nasıl okunmalı?
Bankacılık dönüşümü üzerine çalışan araştırmacıların ve analistlerin değerlendirmelerine yer veren uzman görüşleri sayfamızda, kuyruk sorununun farklı boyutlarını tartışmaya açtık. Aşağıda, bu tartışmanın öne çıkan üç temel çizgisini bulabilirsiniz.
Kuyruk bir geçiş dönemi belirtisidir
Uzman değerlendirmelerinin ortak noktası, ATM kuyruklarının kalıcı bir sorun değil, bir geçiş döneminin belirtisi olduğu. Dijital kanalın olgunlaşması ve kullanıcı güveninin inşası ile birlikte, kuyruğun kısalması beklenir; ancak bu, bir nesil değişimini de gerektiren bir süreçtir.
Fiziksel bankacılık tamamen kaybolmayacak
Bir grup uzman, fiziksel bankacılığın tamamen ortadan kalkmayacağı görüşünde. Nakit talebinin sürdüğü, bazı işlemlerin şube onayı gerektirdiği ve dijital kanala erişemediğiniz kesimlerin bulunduğu sürece, ATM ve şube varlığını koruyacak. Önemli olan, bu kanalın bir kuyruk değil bir hizmet olarak çalışması.
Politika ve regülasyon belirleyici olacak
Kuyruğun azalması veya kalıcılığı, yalnızca piyasa dynamicsine değil, finansal erişim politikalarına da bağlı. Uzmanlar, finansal okuryazarlık eğitimi, dijital altyapı yatırımı ve tüketicinin korunması çerçevesinin bu süreçte belirleyici rol oynayacağını vurguluyor.
Konuyu daha derinlemesine inceleyin
Banka kuyrukları sorusunu tek bir sayfada yanıtlamak eksik kalır. Aşağıdaki kaynaklar, sorunun farklı boyutlarını ayrı ayrı ele alır. Her biri, bu ana sayfada özetlenen bir çizgiyi derinleştirir.
ATM Kuyruk Analizi
Kuyruğun nedenlerini altyapı, davranış ve sistemsel faktörler üzerinden detaylı inceleyen analiz.
Dijital Dönüşüm Rehberi
Çevrimiçi bankacılığın yaygınlaşması sürecinde karşılaşılan engeller ve dönüşüm adımları.
Nakit ve Dijital Dengesi
Nakit kullanımının hangi alanlarda sürdüü ve dijital ödemenin nerede devreye girdiği.
Teknolojik Engeller
Bağlantı, cihaz uyumu ve güvenlik algısının dijital bankacılık erişimini nasıl sınırladığı.
Geleceğin Bankacılığı
Fiziksel ve dijital bankacılığın gelecekte nasıl bir denge içinde çalışabileceği.
Uzman Görüşleri
Bankacılık dönüşümü üzerine çalışan araştırmacıların ve analistlerin değerlendirmeleri.
Kısa yanıtlar
Çevrimiçi bankacılık ATM'leri tamamen ortadan kaldıracak mı?
Kısa vadede hayır. Nakit talebi, bazı işlemlerin fiziksel onay gerektirmesi ve dijital kanala erişemeyen kullanıcıların varlığı, ATM'leri gerekli kılıyor. Çevrimiçi bankacılığın yaygınlaşması, ATM kullanımını azaltabilir ama tamamen ortadan kaldırmaz. Daha fazla bilgi için ATM kuyruk analizi sayfamızı inceleyin.
Banka kuyrukları neden sadece maaş günlerinde uzuyor?
Maaş ve emekli ödemelerinin hesaba yattığı günlerde, nakit çekme talebi anlık olarak artıyor. Bu talep, ATM ve şube kapasitesini geçtiğinde kuyruk belirgin şekilde uzuyor. Kullanıcıların ödeme günlerini bir güne yaymayan işveren ve kurum yapısı da bu yoğunluğu artırıyor.
Kırsal bölgelerde dijital bankacılık neden yetersiz?
Kırsal bölgelerde mobil internet altyapısının sınırlı olması, banka şubesinin azalması ve dijital okuryazarlık farkları, çevrimiçi bankacılığın tam olarak yaygınlaşmasını engelliyor. Bu bölgelerde ATM, tek fiziksel bankacılık noktası olarak işlev görüyor ve kuyruk bir altyapı sorunu olarak öne çıkıyor.
Bu site nasıl bir kaynak?
InNext Banking Insights, dijital bankacılık ve ATM kuyrukları arasındaki gerilimi inceleyen bir araştırma platformudur. Türkiye'deki finansal dönüşümü sosyolojik, altyapısal ve davranışsal boyutlarıyla ele alır. Amacımız, hızlı bir çözüm sunmak değil, sorunun yapısını anlaşılır bir dille ortaya koymak. Daha fazlası için hakkımızda sayfamızı ziyaret edebilirsiniz.
Konuyu birlikte düşünelim
Çevrimiçi bankacılık ve ATM kuyrukları üzerine bir sorunuz, katkınız veya araştırma öneriniz varsa, sizi iletişim sayfamıza davet ediyoruz. Bu platform, konuya ilgili herkesin katkısına açık bir araştırma kaynağıdır.
Pazartesi–Cuma · 09:00–18:00
[email protected] · +1 281 443 3213