ATM'siz bir dünya ve tam dijital bankacılığın olasılığını tartışmak
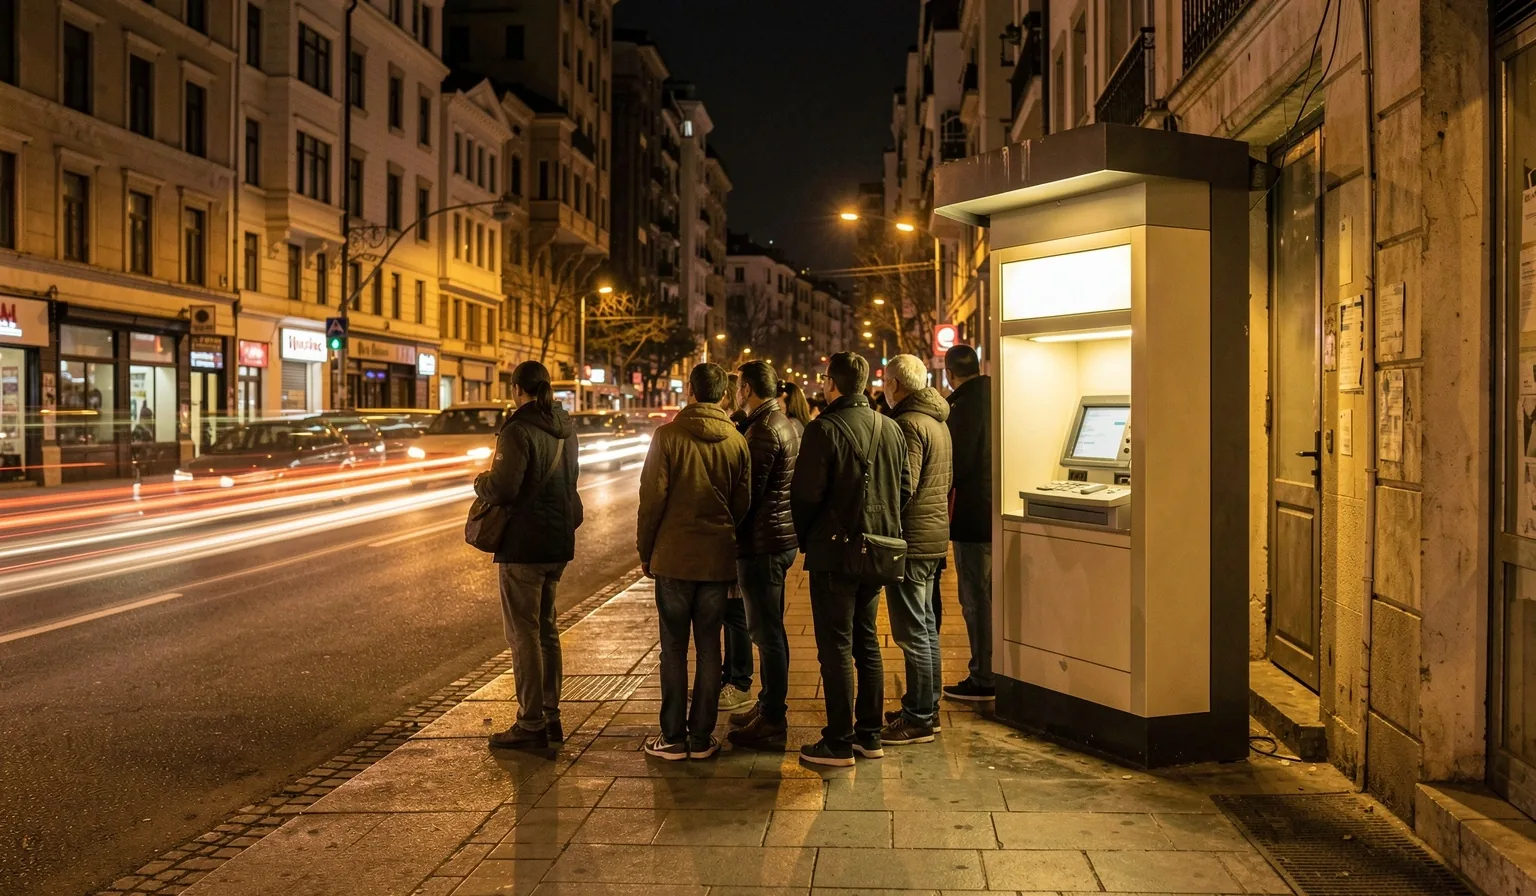
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir? Bu sayfa, Türkiye'deki bankacılık ekosisteminin nasıl evrileceğini somut bir bakış açısıyla ele alır.
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Türkiye'de mobil bankacılık uygulamaları her geçen yıl daha fazla kullanıcıya ulaşıyor. Genç müşterilerin çoğu maaş transferinden fatura ödemeye kadar işlemlerinin neredeyse tamamını telefonlarından hallediyor. Ancak Beyoğlu, Kadıköy veya Levent'te bir ATM'nin önünden geçtiğinizde kuyruk hâlâ görüyorsunuz. Bu kuyruklar bir alışkanlık sorunu değil; bankacılık ekosisteminin içinde hâlâ nakde, imzaya ya da fiziksel bir noktaya ihtiyaç duyan bölümlerin olmasıdan kaynaklanıyor.
Bir komşunuz kira ödemesini hâlâ elden nakit yapıyorsa, bir tanıdığınız kimlik kartı kopyası için şubeye gitmesi gerekiyorsa, ya da bir esnaf ufak meblağlar için POS cihazı kullanmıyorsa — dijital bankacılığın sunduğu kolaylık bu noktalarda devreye giremiyor. Banka kuyrukları, dijital sistemlerin henüz çözmediği pratik ihtiyaçların fiziksel karşılığıdır.
Bir pazar alışverişi düşünün: manav tezgahında ödemeyi kartla yapmak mümkün ama ufak semt pazarlarında çoğu satıcı sadece nakit kabul ediyor. Aynı şekilde küçük tutarlı okul aidatları, dernek bağışları ya da kapı bahşişleri için ATM'den nakit çekmek günlük hayatın bir parçası olmaya devam ediyor. Çevrimiçi bankacılık araçları ne kadar gelişirse gelişsin, bu tür reel ihtiyaçlar kuyrukların kısalmasına yetmiyor.
Kira ödemesi örneği sade ama çarpıcı: kira sözleşmelerinde banka transferi yerine elden nakit ödemeyi tercih eden ev sahipleri hâlâ yaygın. Kiracı, her ay ATM'den belirli tutarı çekip ev sahibine ulaştırıyor. Bu işlem dijital olarak basit görünse de pratikte fiziksel bir noktaya bağımlı.
Tam dijital bankacılığın önündeki üç pratik eşik
Nakit bağımlılığının azalması zaman alacak
Türkiye'de nakit kullanımı düşüyor ama sıfıra yaklaşmıyor. Semt pazarları, ufak esnaf ödemeleri, bahşiş ve okul kantinleri gibi alanlarda nakit hâlâ birincil ödeme aracı. Bu yüzden ATM'ler, banka kuyruklarının çözümünü sadece dijital uygulamalar bekleyemez.
Dijital kanallara güven inşası kademeli ilerliyor
Birçok kullanıcı, büyük para transferlerini ya da yabancı para alım satımını fiziksel bir noktada yapmayı tercih ediyor. Çevrimiçi bankacılık uygulamaları işlem hızını artırsa da, bazı yaş grupları ekran üzerinden yapılan işlemlerde hâlâ tereddüt yaşıyor. Güven, bir altyapı sorunu kadar bir kültürel uyum meselesi.
Bazı bölgelerde dijital altyapı tamamlanmadı
Kırsal bölgelerde mobil şebeke kesintileri, yaşlı kullanıcılarda akıllı telefon bulunmaması ve küçük işletmelerde POS cihazı maliyetleri, dijital bankacılığın erişilebilirliğini kısıtlıyor. Bu kısıtlamalar, ATM'lerin hâlâ vazgeçilmez bir fiziksel aracı olmasını sürdürüyor.
Geleceğin bankacılığı için beş pratik gözlem
Tam dijital bankacılığa geçiş, ATM'lerin bir gecede yok olması anlamına gelmez. Fiziksel noktaların işlevi değişiyor; kuyruklar azalabilir ama tamamen kaybolması için pratik ihtiyaçların da dijital çözümler bulması gerekiyor.
Dijital dönüşüm rehberini inceleyinKira, pazar ve küçük ödemeler nakit talebini canlı tutuyor
Birçok hane hâlâ kira ödemelerini elden nakit yapıyor. Semt pazarında, ufak esnafta ve okul kantininde kart veya dijital ödeme her zaman mümkün değil. Bu günlük pratikler, ATM'lerden nakit çekmeyi zorunlu kılıyor ve banka kuyruklarının en temel kaynağı olmaya devam ediyor. Çevrimiçi bankacılık bu işlemleri doğrudan çözmediği sürece, kuyruklar azalsa da tamamen kaybolmuyor.
Bazı işlemler hâlâ fiziksel kimlik sunumunu gerektiriyor
Hesap açma, büyük tutarlı para transferi, kredi başvurusu ya da kimlik doğrulama gerektiren işlemlerde şube ve ATM hâlâ birincil kanal. Dijital kimlik sistemleri gelişse de, bankaların risk yönetimi ve mevzuat gereği bazı adımları fiziksel noktada yapması gerekiyor. Bu yüzden ATM ve şube kullanımı, dijitalleşmenin yanında paralel olarak devam ediyor.
Dijital kanallara erişim her yaş grubunda eşit değil
Yaşlı kullanıcıların bir bölümü akıllı telefon sahibi değil ya da uygulamaları kullanmakta zorlanıyor. Aynı şekilde kırsal bölgelerde mobil şebeke ve internet erişimi kısıtlı olabiliyor. Bu gruplar için ATM, bankacılığa erişimin en güvenilir yolu olarak kalıyor. Tam dijital bankacılık, ancak erişim eşitsizliği çözüldüğünde geniş kitlelere ulaşabilir.
Güven inşası bir altyapı değil, bir kültürel uyum meselesi
Uygulamalar güvenli olsa da, bir kısım kullanıcı büyük işlemleri ekrandan yaparken rahatsızlık duyuyor. Parayı fiziksel olarak görmek, bir makineden almak ve bir göreve ulaştırmak, bazı müşteriler için hâlâ daha 'somut' bir işlem. Çevrimiçi bankacılığın tam benimsenmesi, sadece teknoloji değil; alışkanlıkların ve güven kültürünün dönüşümünü de gerektiriyor.
Küçük işletmelerde dijital ödeme maliyetleri kısıtlayıcı
Küçük esnaf ve semt dükkânları için POS komisyon oranları ve dijital ödeme altyapısı maliyetleri caydırıcı olabiliyor. Nakit kabul etmek, bu işletmeler için daha düşük maliyetli bir tercih. Bu durum, tüketicinin de ATM'lerden nakit çekmeye devam etmesine yol açıyor. Kuyrukların azalması, esnafın dijital ödemeye erişiminin kolaylaşmasına da bağlı.
Sokaktaki kuyruk ne anlatıyor?
Bir ATM kuyruğu, sadece bekleyen insanlar değildir. Her kişi, dijital sistemlerin henüz çözmediği bir pratik ihtiyacı temsil eder. Aşağıdaki gözlemler, İstanbul'un farklı semtlerindeki ATM kuyruklarından derlenen genel davranış eğilimlerini yansıtır.
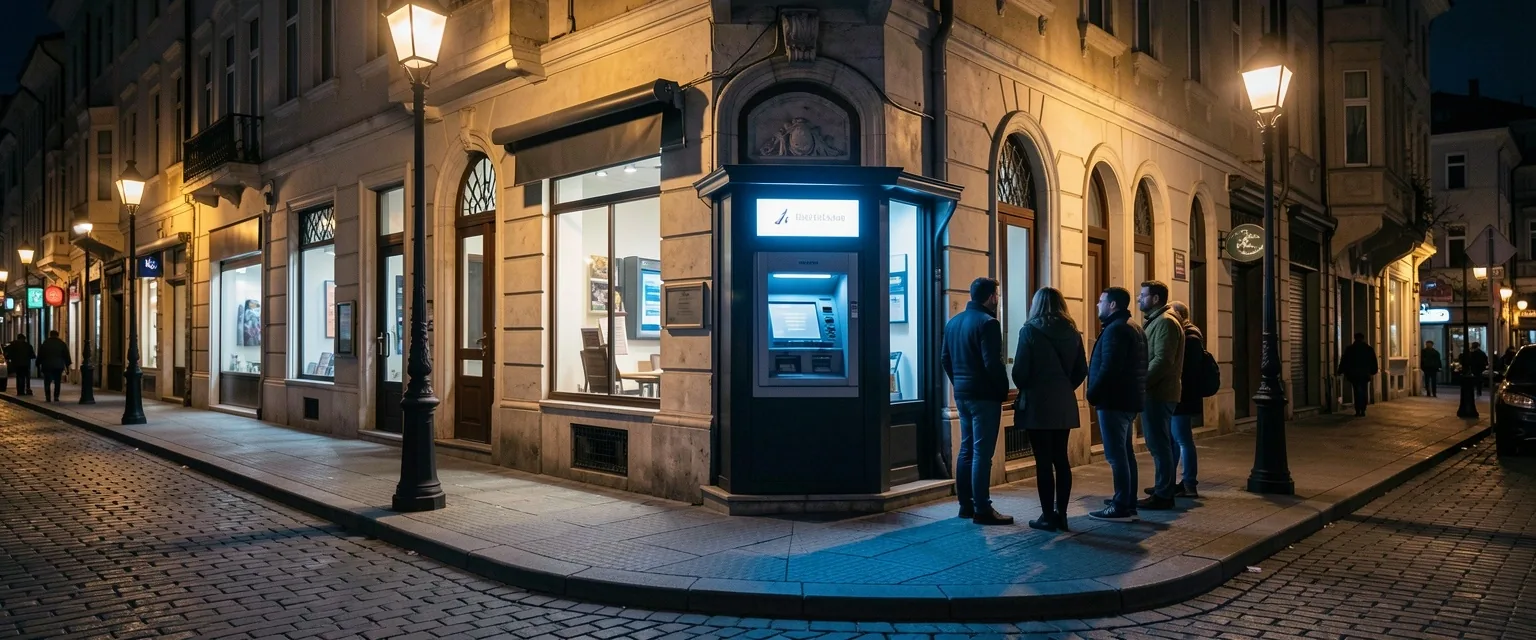
Kuyruğun uzunluğu, günün saatine ve bölgenin ticari yoğunluğuna göre değişiyor. Ancak sabah erken, öğle arası ve maaş ödeme dönemlerinde kısalma eğilimi görünmüyor; tam tersine artıyor.
Maaş ödeme dönemlerinde ATM'lerden nakit çekme işlemi belirgin şekilde artıyor. Birçok kişi, maaşını hesabına yatınca bir kısmını nakit olarak çekiyor. Bu düzen, dijitalleşme ile değişmedi.
Sabah 08:00–09:30 ve akşam 17:00–19:30 arası kuyruklar en uzun olur. Bu saatler, işe giden ve dönüş yapanların nakit ihtiyacını karşıladığı aralıklar. Dijital bankacılık bu yoğunluğu kaydırmıyor, sadece bir kısmını evde çözebilenler için azaltıyor.
Ticaret yoğunluğu yüksek semtlerde kuyruklar daha uzun. Beyoğlu, Kadıköy ve Levent gibi bölgelerde öğle arası özellikle sıkışıyor. Dijital altyapı yaygın olsa bile, bölgesel ihtiyaç yoğunluğu fiziksel noktaları zorluyor.
Tam dijital bankacılık ne zaman mümkün olabilir?
Tam dijital bankacılığın gerçekleşmesi, sadece bankacılık uygulamalarının yaygınlaşmasıyla olmayacak. Bir dizi koşulun aynı anda yerine gelmesi gerekiyor: nakit kullanımının belirgin biçimde azalması, küçük işletmelerin dijital ödeme altyapısına erişebilmesi, mobil şebeke ve internetin kırsal bölgelerde güvenilir hale gelmesi, yaşlı ve dijital okuryazarlığı düşük kullanıcıların desteklenmesi ve dijital kimlik sistemlerinin mevzuat seviyesinde oturması.
Bunların hiçbiri bir gecede çözülemeyecek konular. Ancak her biri, halihazırda gündemde olan ve Türkiye'de kademeli olarak ilerleyen süreçler. Temassız ödemeler, dijital cüzdanlar ve açık bankacılık uygulamaları, bankacılık ekosisteminin geleceğini şekillendiren başlıca unsurlar. Ancak ATM kuyruklarının azalması, bu teknolojilerin varlığı kadar, kullanıcıların günlük hayatta onları nasıl kullandığına da bağlı.
Gelecekte ATM'lerin tamamen kaybolması beklenmiyor. Daha doğru bir öngörü, ATM'lerin işlevinin değişmesi: nakit çekmenin ötesinde, döviz alım satımı, kimlik doğrulama, mikro kredi başvurusu gibi daha kompleks işlemler için bir fiziksel noktaya dönüşmesi. Bu da banka kuyruklarının niteliğinin değişeceğini, ama her anın kaybolmayacağını gösteriyor.
Çevrimiçi bankacılık, ATM ve banka kuyrukları arasındaki bu denge, önümüzdeki yıllarda da Türkiye'nin finansal manzarasının bir parçası olacak. Dijitalleşmenin derinleşmesi, kuyrukları kısaltabilir ama sıfıra indirmesi için pratik ihtiyaçların da çözülmesi gerekiyor. Bu nedenle geleceğin bankacılığı, tamamen dijital bir sistem değil; fiziksel ve dijitalin iç içe geçtiği, birbirini tamamlayan bir model olarak şekilleniyor.
Konuyu derinlemesine incelemek için
ATM kuyruklarının nedenleri
Dijital bankacılığın yaygınlığına rağmen kuyrukların neden sürdüğüne dair detaylı analiz.
İncele Nakit DengesiNakit ve dijital dengesi
Türkiye'de nakit kullanımının hangi alanlarda sürdüğü ve dijital ödemelerle nasıl dengelendiği.
İncele Uzman GörüşleriBankacılık ve fintech perspektifi
Türkiye'de bankacılık ekosisteminin geleceğine dair uzman değerlendirmeleri.
İnceleSorularınız mı var?
Bankacılığın geleceği, dijital dönüşüm ve ATM kuyrukları hakkında daha fazla bilgi için bizimle iletişime geçin veya sıkça sorulan sorular sayfamızı inceleyin.