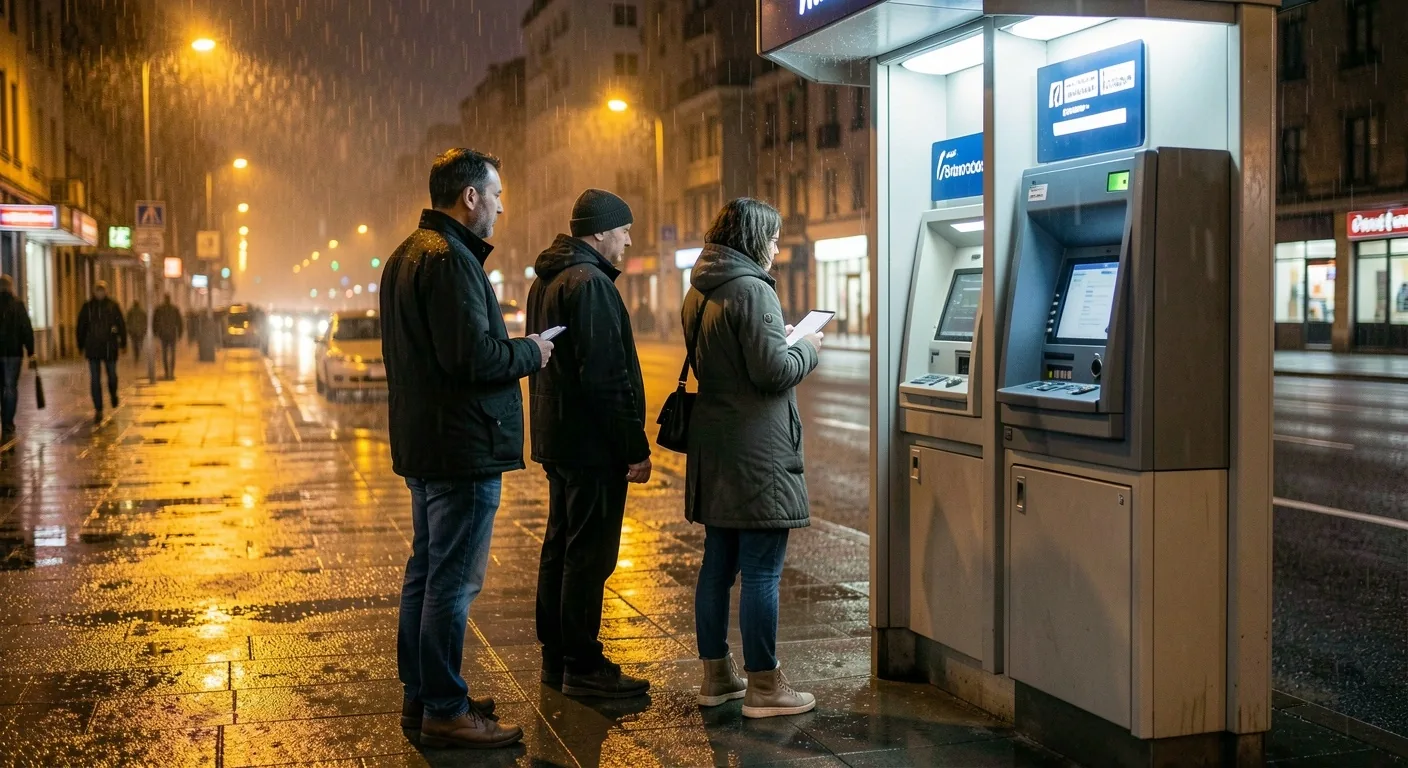
Çevrimiçi bankacılık yaygınlaşıyor, ancak ATM'lerin önündeki kuyruklar hâlâ ortadan kalkmadı — bunun nedeni nedir?
Dijital bankacılığın önündeki teknik ve altyapısal engelleri tartışıyoruz. Mobil uygulamaların sunduğu hıza rağmen banka kuyruklarının neden direndiğini somut teknolojik sebeplerle inceliyoruz.
Bir banka uygulamasını saniyeler içinde açıp para transferi yapabiliyorsanız, neden hâlâ bir ATM'nin önünde bekliyorsunuz?
Bu soru, çevrimiçi bankacılığın hızla yaygınlaştığı bir dönemde bile Türkiye'nin çeşitli şehirlerinde her gün tekrarlanan bir sahneyi açıklamaya çalışıyor. Cep telefonundan yapılabilecek işlemler için bile fiziksel bir ATM'nin önünde kuyruk bekleyen insanlar görmek, ilk bakışta mantıksız görünebilir. Ancak sorunun kaynağı sadece "dijital okuryazarlık eksikliği" kadar basit bir açıklamaya sığmıyor.
Bu sayfada, banka kuyruklarının direncini sürdüren teknik ve altyapısal engelleri ele alıyoruz. Eskiyen donanım, yavaş yazılım, bağlantı kesintileri ve güvenlik protokollerinin yarattığı gecikmeler gibi somut sorunlara odaklanıyoruz. Amacımız, dijitalleşmenin bir trend mi yoksa çözüm bekleyen operasyonel bir mesele mi olduğunu anlamaktır.
Eski donanım ve yavaş yazılımın kuyruk üzerindeki etkisi
ATM cihazlarının yaşı
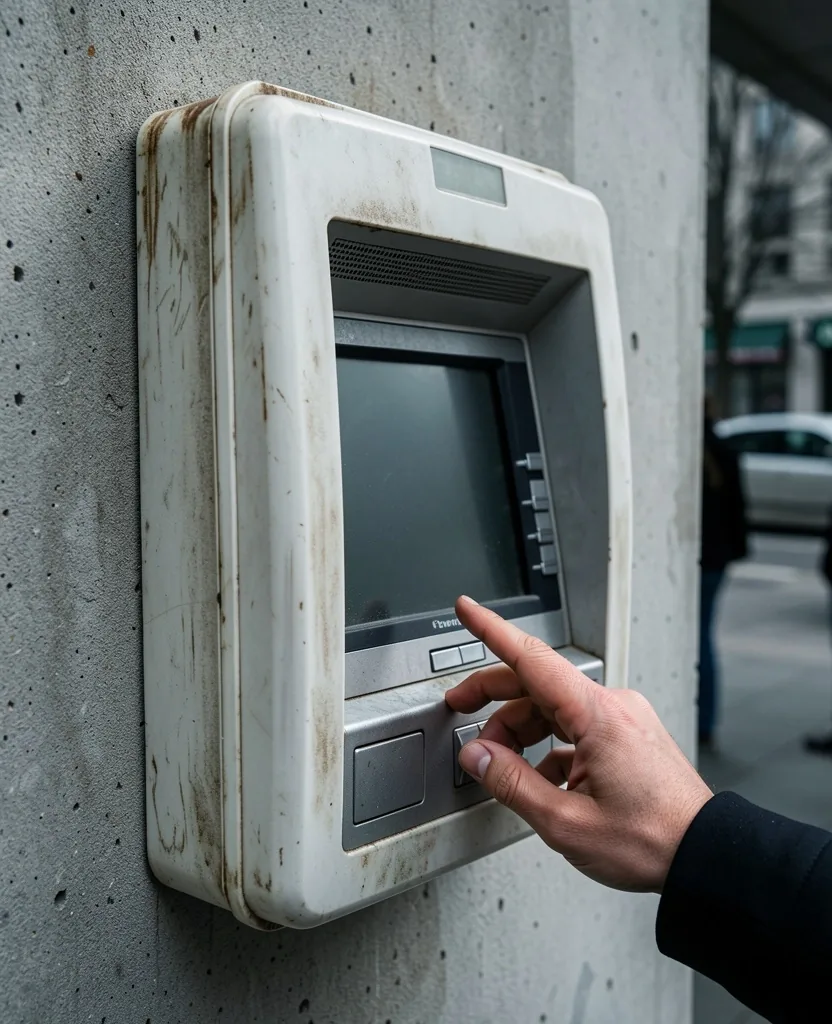
Türkiye'nin çeşitli mahallelerinde hizmet veren ATM'lerin bir kısmı on yıldan daha eski donanımlara sahip. Eski işlemciler, yavaş dokunmatik ekranlar ve güncellenmiş yazılımları kaldırmakta zorlanan bellek modülleri, tek bir işlem süresini uzatıyor. Bir müşteri saniyeler süren bir işlem yerine dakikalar süren bir işlem yapınca, arkasındaki herkesin bekleme süresi çarpan etkisiyle büyüyor.
Yazılım güncellemelerinin yavaşlığı
Bankaların ATM yazılımlarını güncelleme süreci, akıllı telefon uygulamalarını güncellemekten çok daha karmaşık. Her terminal için sertifikasyon, güvenlik testi ve donanım uyumluluk kontrolü gerekir. Bu sürecin aylar alması, kullanıcının karşılaştığı yavaş arayüzlerin kalıcı gibi hissedilmesine yol açıyor.
Dijital erişimdeki uçurum
Çevrimiçi bankacılık herkes için aynı hızda ulaşılabilir değil. Altyapı, cihaz kalitesi ve bağlantı hızı, dijital işlemleri fiziksel alternatiflere tercih etmeyi zorlaştırıyor.
Mobil cihazların sınırları
Düşük model akıllı telefonlarda bankacılık uygulamaları yavaş açılıyor, işlem sırasında kapanıyor veya güncelleme gerektirdiğinde çalışmıyor. Bu durum, kullanıcıyı güvenilir ve her zaman erişilebilir bir ATM'ye yönlendiriyor. Cihazın bataryası dolu değilse, uygulamaya güvenemek riskli bir tercih haline geliyor.
İnternet bağlantısının istikrarsızlığı
Kırsal bölgelerde ve şehirlerin bazı semtlerinde mobil internet hızı dalgalanıyor. Para transferi gibi kritik bir işlem sırasında bağlantının kopması, kullanıcının işlem başarısız olur korkusuyla fiziksel bir ATM'yi tercih etmesine yol açıyor. Görünmez bir dijital kuyruk, bazen görünür bir fiziksel kuyruğa tercih edilemiyor.
Uygulama güncellemeleri ve sürüm uyumsuzluğu
Bankacılık uygulamaları sık güncelleme gerektiriyor ve eski işletim sistemlerine sahip cihazlarda yeni sürümler çalışmayabiliyor. Bir kullanıcı uygulamasını açtığında "bu sürüm artık desteklenmiyor" mesajıyla karşılaşıyorsa, en yakın ATM'ye yürümek pratik bir çözüm haline geliyor.
Güvenlik protokolleri: koruma mı, gecikme mi?
İki adımlı doğrulama
Çevrimiçi bankacılık işlemlerinde SMS veya uygulama içi onay kodu gereksinimi, güvenliği artırırken işlem süresini uzatıyor. Doğrulama kodu geciktiğinde veya SMS ulaşmadığında kullanıcı, işlemi tamamlamak için fiziksel bir kanala yöneliyor. Kuyruk, güvenliğin beklenen bir bedeli haline geliyor.
Donanım tabanlı güvenlik
Bazı bankacılık işlemleri, mobil uygulama içinde bile donanım düzeyinde güvenlik doğrulaması gerektiriyor. Cihazın güvenlik modülü veya biyometrik sensörü yetersizse işlem reddediliyor ve kullanıcı ATM'ye yönlendiriliyor. Güvenli kabul edilen cihazların bile yaşlandıkça uyumluluk sorunu yaratması, kuyruğun dijital zeminini oluşturuyor.
Hesap kilitleme ve doğrulama adımları
Şüpheli işlem algılandığında hesap geçici olarak kilitleniyor ve kullanıcının kimliğini fiziksel olarak doğrulaması isteniyor. Bu, kullanıcıyı doğrudan bir şube veya ATM'ye gönderiyor. Güvenlik, çoğu durumda kuyruğun başladığı ilk nokta oluyor.
Dijitalleşmenin sıraya çevirdiği işlemler
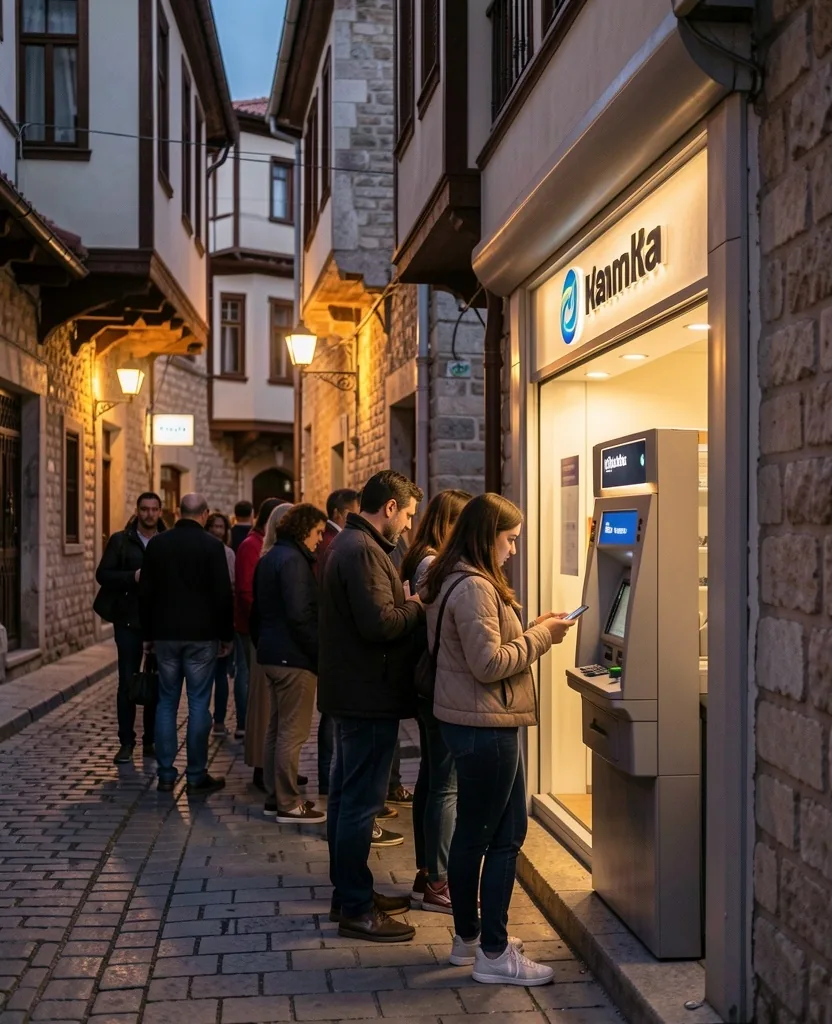
Çevrimiçi bankacılığın yaygınlaşması, tüm işlemleri dijitalleştirmedi. Nakit çekme, para yatırma ve bazı kimlik doğrulama gerektiren işlemler hâlâ fiziksel bir noktaya ihtiyaç duyuyor. Mobil uygulama ile bakiye kontrolü yapan bir kullanıcı, nakde ihtiyaç duyduğunda ATM kuyruğuna katılıyor. Dijital bankacılık, fiziksel kuyruğu ortadan kaldırmadığı için, bazı durumlarda daha yoğun bir kuyruk yaratabiliyor.
Ayrıca küçük esnaf ödemeleri, kira ödemeleri ve bazı resmi işlem ödemeleri hâlâ nakit üzerinden yapılıyor. Bu işlemler için banka kuyrukları, bir alışkanlık değil, pratik bir gereklilik olarak varlığını sürdürüyor.
Dijital altyapının gizli maliyetleri
Sunucu kesintileri
Bankaların dijital sistemleri planlı bakım veya beklenmeyen arızalar nedeniyle zaman zaman erişilemez hale geliyor. Uygulama açılmadığında veya işlem yarım kaldığında, kullanıcı en yakın ATM'ye yöneliyor. Dijital kesinti, anında fiziksel kuyruk üretiyor.
Yoğun işlem dönemlerinde — maaş ödemeleri, tatil dönemleri, fatura son ödeme tarihleri — dijital kanalların kapasitesi zorlanıyor. Yanıt süreleri uzadıkça kullanıcı sabrı tükeniyor ve ATM'ye geçiş başlıyor.
Bankacılık uygulaması yükü
Bankacılık uygulamaları, cihazın depolama alanını ve işlem gücünü yoğun şekilde kullanıyor. Düşük kapasiteli telefonlarda uygulama yüklemek veya çalıştırmak pratik olmaktan çıkıyor. Bu durum, dijital erişimi sadece yeni model cihaz sahipleri için erişilebilir kılıyor.
Uygulama içi reklamlar, tanıtım pencereleri ve güncelleme zorunlulukları da kullanıcı deneyimini yavaşlatıyor. Bir işlem yapmadan önce üç farklı ekranı geçmek, ATM'yi daha hızlı bir alternatif haline getirebiliyor.
Güven mi, altyapı mı?
Kuyruğun bir teknik meselesi mi, yoksa bir güven meselesi mi olduğunu ayırt etmek, çözümün nerede aranması gerektiğini belirler.
Teknik engeller
Eski ATM donanımı, yavaş mobil uygulama arayüzleri, kesintili internet bağlantısı ve uygulama uyumsuzlukları gibi sorunlar, altyapı yatırımı ve güncelleme ile çözülebilir maddi engellerdir. Sorun, bankaların yatırım öncelikleri ve güncelleme döngüsünün uzunluğu ile ilgilidir.
Güven engelleri
Çevrimiçi bankacılığa duyulan güvensizlik, kullanıcıyı fiziksel bir işlemi tercih etmeye itebilir. Ancak bu güven kaygısı, teknik engellerin çözülmesiyle azalabilir. Uygulama güvenilir çalıştığında, arayüz hızlı yanıt verdiğinde ve işlem kesintisiz tamamlandığında güven zamanla artar.
İkisinin kesişimi
Çoğu durumda, teknik engeller ve güven eksikliği birbirini besliyor. Yavaş bir uygulama, kullanıcıda güven kaybı yaratıyor. Güven kaybı, ATM kuyruğunu tercih ettiriyor. Bu döngüyü kırmak için hem altyapı yatırımına hem de kullanıcı deneyimini iyileştiren arayüz tasarımına ihtiyaç var.
Kuyruğun nedenini birlikte anlamak için iletişime geçin
Teknolojik engeller, banka kuyrukları ve çevrimiçi bankacılık üzerine analizlerimizle ilgili sorularınız için bize ulaşabilirsiniz.
Teknolojik engeller hakkında sorular
Çevrimiçi bankacılık, nakit çekme ve para yatırma gibi fiziksel işlem gerektiren durumları çözmez. Ayrıca eski donanım, yavaş internet ve güvenlik protokolleri gibi teknik engeller, dijital kanalı herkes için her zaman erişilebilir kılmıyor. Kuyruğun kaynağı sadece dijital okuryazarlık değil, altyapının sınırlarıdır.
ATM değiştirme süreci maliyetli ve yavaştır. Her yeni cihazın sertifikasyon, güvenlik testi ve yazılım uyumluluk sürecinden geçmesi gerekir. Bu yüzden bankalar, eskiyen cihazları ancak belirli döngülerle yenileyebiliyor. Eski donanım, işlem süresini uzatarak kuyruğun uzamasına katkıda bulunuyor.
İki adımlı doğrulama ve donanım tabanlı güvenlik kontrolleri, işlem süresini uzatır. Doğrulama kodu geciktiğinde veya cihaz uyumsuz olduğunda işlem tamamlanamaz ve kullanıcı ATM'ye yönelir. Güvenlik, kuyruğun oluşumuna doğrudan katkıda bulunan bir teknik adımdır.
Mobil internet bağlantısının kesintili olduğu bölgelerde veya yoğun saatlerde, dijital bankacılık uygulamaları erişilemez hale gelebilir. Bu durum, kullanıcıyı güvenilir bir alternatif olarak ATM'ye yönlendirir. Dijital kesinti anında fiziksel bir kuyruk yaratır.
Donanım yenileme, yazılım güncelleme döngülerinin kısaltılması ve mobil altyapı yatırımları ile kademeli olarak çözülebilir. Ancak bu, bankaların yatırım önceliklerine ve dijital altyapının genel kalitesine bağlı bir süreçtir. Tek bir çözüm değil, bir dizi paralel yatırım gerekir. Daha fazla bilgi için Geleceğin Bankacılığı bölümüne bakabilirsiniz.